






















목표가 9%↓ 10만원 제시


KB증권 강성진 애널리스트가 작성한 기아 리포트 주요내용은 아래와 같다.
▶ 목표주가 100,000원으로 기존대비 9.1% 하향하나 투자의견 Buy 유지
▶ 1Q22 영업이익 1조 1,287억원 (+4.9% YoY) 전망
▶ 투자포인트: 1) 자동차 소비시장에 대한 우려 완화, 2) 원화가치 절하, 3) 전기차 점유율 반등
▶ 리스크 요인: 1) 소비심리 위축, 2) 반도체 부족 및 원자재 가격 상승, 3) 인센티브 축소 여력 부족
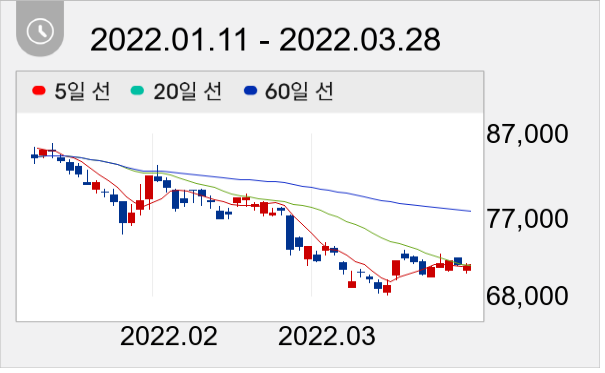
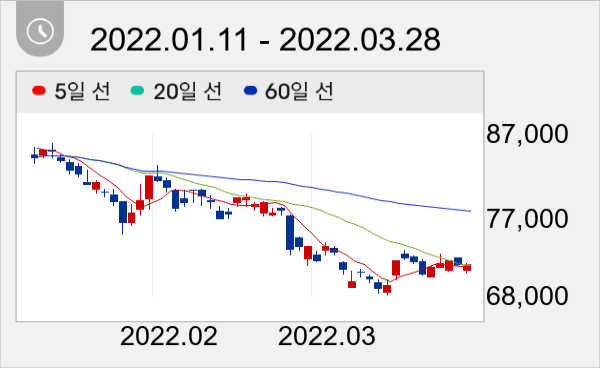
기아 주가는 7만1400원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




