






















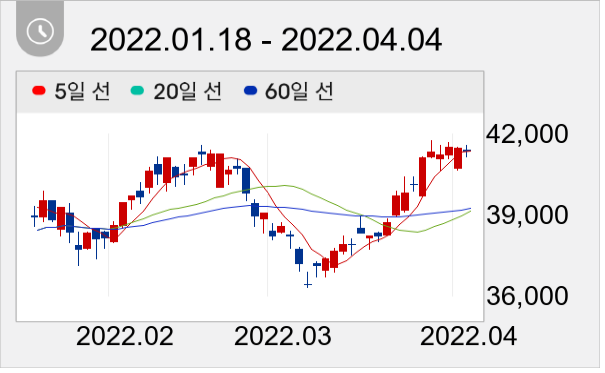
목표가 5만1000원 유지...전일종가 4만1450원


하이투자증권 김현기 애널리스트가 작성한 신한지주 리포트 주요내용은 아래와 같다.
▶ 동사의 1분기 지배지분순이익은 1조 1,363억원으로 컨센서스에 부합할 것으로 전망
▶ NIM은 분기 4bp 상승하며 타사 대비 상승폭이 클 것으로 예상됨
▶ 동사는 KB금융과의 밸류에이션 갭이 상당히 벌어진 상태인데 역사적 상대 비율을 보면 현재 밸류에이션 매력도는 높다고 판단됨
이날 오전 10시 2분 현재 신한지주 주가는 전일대비 -0.12% 하락한 4만1400원이다.
권희진 데이터투자 기자 news@datatooza.com




