






















목표가 7%↑ 71만원 제시


하이투자증권 김윤상,전병현 애널리스트가 작성한 고려아연 리포트 주요내용은 아래와 같다.
▶ 22.1Q 실적 [예상 연결 영업이익 2,690억원, -6.1% q-q]은 전분기 대비 소폭 둔화될 전망
▶ 22.2Q 실적 큰 폭 개선 전망: 1) 비철금속 가격 강세, 환율 상승 및 판매량 증가에 따른 매출액 증가 효과, 2) 22년 아연 benchmark TC [제련 수수료, Treatment Charge] 상향 타결 및 소급 효과 반영, 3) 전술한 판매 가격 및 원가의 일시적 불일치 효과 소멸
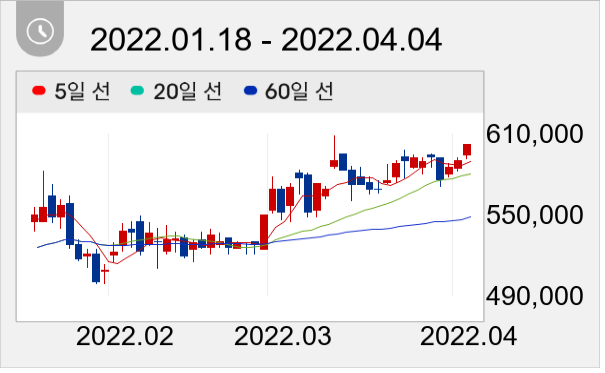
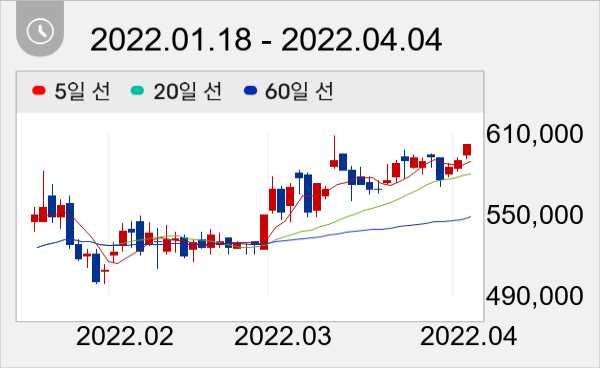
고려아연 주가는 60만2000원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




