






















목표가 4만원 유지...전일종가 3만2900원


하이투자증권 김윤상,전병현 애널리스트가 작성한 풍산 리포트 주요내용은 아래와 같다.
▶ 22.1Q 실적 [예상 연결 영업이익 510억원, -21.9% q-q]은 시장 기대치 [연결 영업이익 466억원]을 소폭 상회할 전망
▶ 22.2Q 실적은 전분기 대비 개선: 전술한 인건비 효과 소멸은 물론, 방산 부문의 수출 호조 및 환율 상승에 따른 마진율 개선이 예상되기 때문
▶ 22년 Key Player는 방산 부문
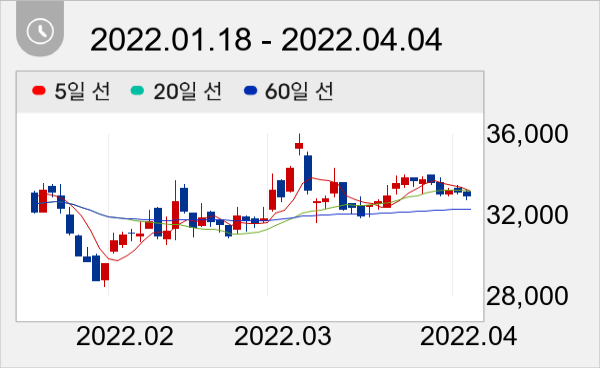
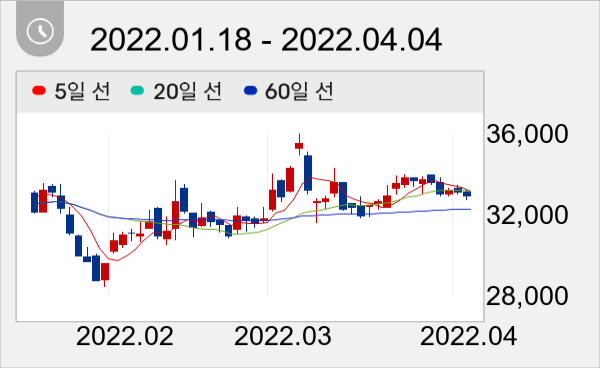
풍산 주가는 3만2900원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




