






















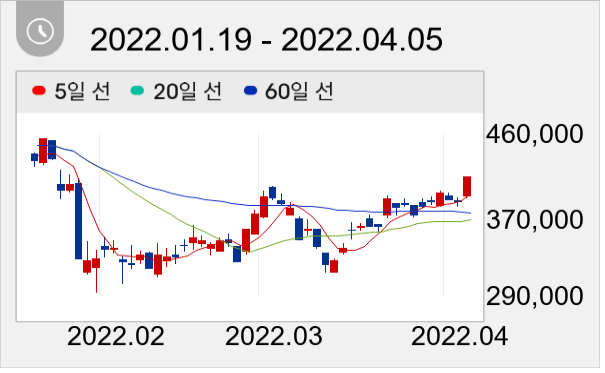
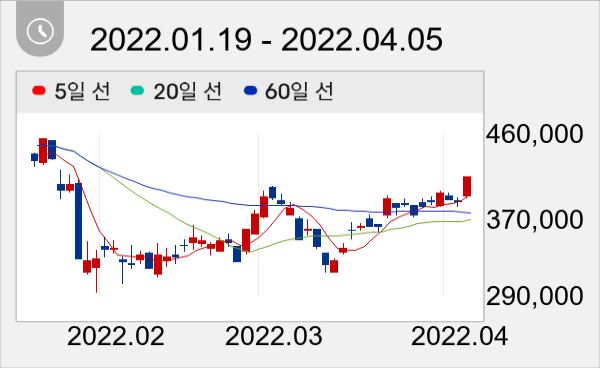
목표가 55만원 유지...전일종가 41만4900원


DB금융투자 정재헌 애널리스트가 작성한 에코프로비엠 리포트 주요내용은 아래와 같다.
▶ 1Q22E 영업이익 395억원 전망, 니켈 가격 급등으로 인한 단기 원가 부담에 영업이익 컨센서스 소폭 하회 예상
▶ 다만 화재에도 불구 CAM6 ramp-up으로 화재 영향 상쇄, 매출액은 기대치에 부합할 것으로 예상
▶ 1Q22 CAM6 ramp-up, 4Q22 CAM5N 조기 가동을 통해 연간 출하량 목표치 달성 가능할 것
▶ 22년 11만톤, 26년 55만톤으로 5배의 생산능력 확대 고려하면 22년의 성장은 시작에 불과
▶ 목표주가 55만원, 투자의견 Buy 유지
에코프로비엠 주가는 41만4900원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



