






















목표가 23%↑ 78만원 제시


SK증권 권순우 애널리스트가 작성한 고려아연 리포트 주요내용은 아래와 같다.
▶ 2022 년 1 분기 연결실적 매출액 2.8 조원(YoY +30%), 영업이익 2,860 억원(YoY +6%, OPM 10%) 예상
▶ 메탈가격에 우호적인 환경, 원/달러 환율, 경쟁사 감산과 제련 수수료 상승으로 2 분기와 하반기에도 실적 개선 전망
▶ 전구체 JV 설립 기대감, 전해동박 사업 본격화, 폐기물 재활용, 신재생 에너지 사업과 같은 성장포인트에도 주목
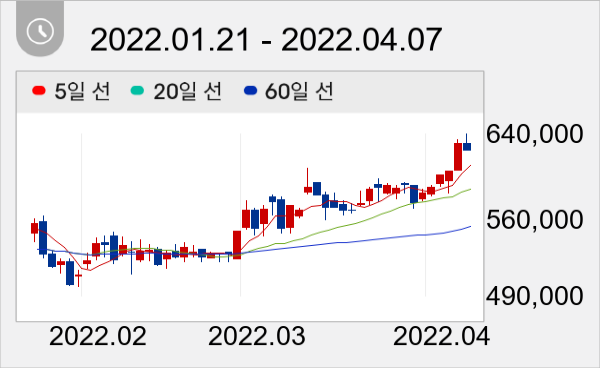
이날 오전 9시 11분 현재 고려아연 주가는 전일대비 -0.16% 하락한 63만원이다.
권희진 데이터투자 기자 news@datatooza.com




