






















목표가 4%↑ 22만원 제시


유안타증권 이진협 애널리스트가 작성한 BGF리테일 리포트 주요내용은 아래와 같다.
▶ 1Q22 영업이익 353억원(+63% YoY)을 기록해 컨센서스(304억원)를 상회하는 실적을 기록할 전망
▶ 1Q22 기존점 성장률은 +4% 수준 전망. 가공식품 판가 인상과, 3월부터 대학 개강이 주로 대면 수업이 중심으로 진행되며 회복세가 강해지고 있는 것으로 판단하고 있음
▶ 실적 전망치 상향에 따라 목표주가 22만원으로 소폭 상향
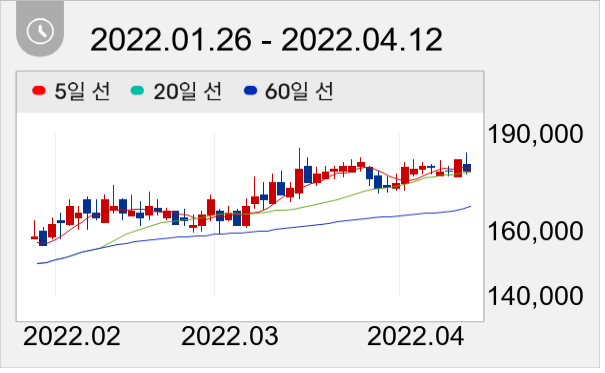
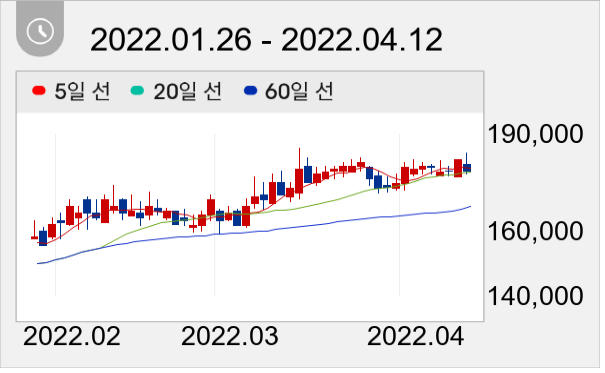
이날 오전 9시 47분 현재 BGF리테일 주가는 전일대비 -1.92% 하락한 17만8500원이다.
권희진 데이터투자 기자 news@datatooza.com



