






















목표가 5만9000원 유지...전일종가 4만6850원


현대차증권 정혜진 애널리스트가 작성한 한국콜마 리포트 주요내용은 아래와 같다.
▶ 동사, 국내 화장품 용기 제조 1위 사업자 연우 지분 55% 취득 및 경영권 인수 공시, 화장품 제조 밸류체인 내 수직계열화 가속화 및 국내외 고객사 포트폴리오 확대에 의의
▶ 1분기 실적, ODM 본업 점진 회복 중이나 연결 자회사 HK이노엔 단기 비용 증가에 따른 실적 부진 영향으로 시장 컨센서스 하회 전망
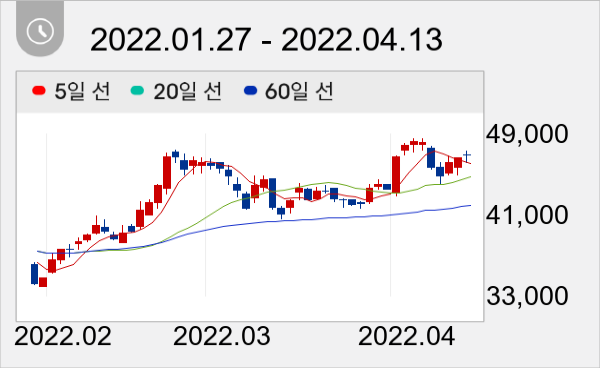
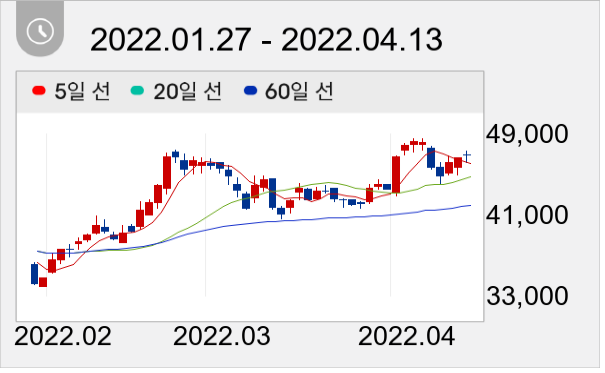
한국콜마 주가는 4만6850원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




