






















목표가 13%↑ 60만원 제시


SK증권 윤혁진 애널리스트가 작성한 에코프로비엠 리포트 주요내용은 아래와 같다.
▶ 1Q22 매출액 +25%QoQ, 영업이익 +32%QoQ 증가한 호실적 추정 오창 공장 화재에도 불구하고, 양극재 판가 상승과 포항 CAM6공장 조기 가동 영향
▶ 높은 성장성의 이유는 수요가 좋은 하이니켈 양극재와 메탈가격 전가의 판가 구조 때문
▶ 양극재 가격은 1분기, 2분기 각각 10% 이상씩 상승 전망, P와 Q가 동시 상승하는 구간
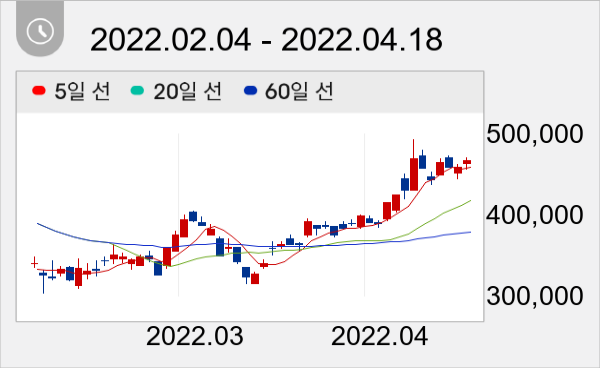
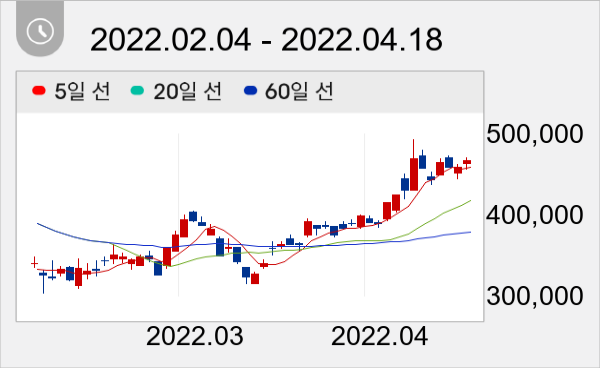
에코프로비엠 주가는 46만7000원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



