






















목표가 10%↓ 13만5000원 제시


이베스트투자증권 성종화 애널리스트가 작성한 컴투스 리포트 주요내용은 아래와 같다.
▶ 1Q22 Preview: 실적부진 지속되나, 마케팅비 급감으로 영업이익은 당사 종전 전망치 초과 추정
▶ 장기간 신작모멘텀, 성장모멘텀 열위 지속. 올해는 P2E 신작들의 신작모멘텀 창출 가능성을 주목하고 검증해야 하는 시기
▶ TP 하향하나 의견은 Buy 유지. 주요 P2E 신작 일정 하반기 집중
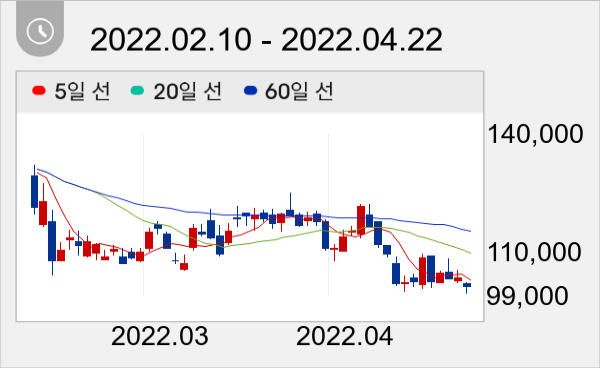
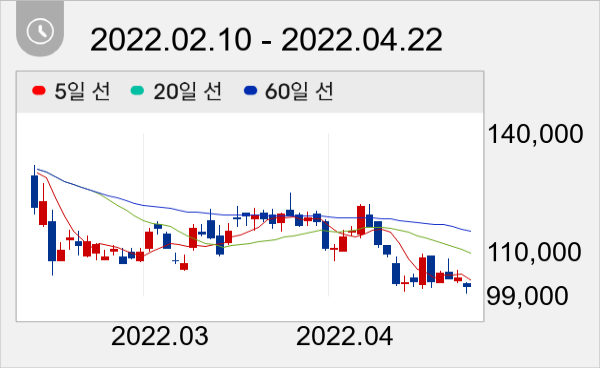
컴투스 주가는 10만1400원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



