






















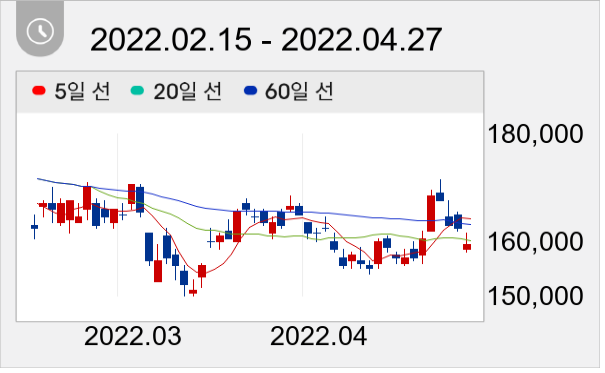
목표가 24만원 유지...전일종가 15만9500원


SK증권 이동주 애널리스트가 작성한 삼성전기 리포트 주요내용은 아래와 같다.
▶ 1Q22, MLCC와 패키지 기판 고부가 제품 판매 확대, 플래그쉽 모델 출시 효과로 선방
▶ 2Q22 거시 환경 악화로 SET 수요 약세 지속되며 QoQ 감익 예상
▶ MLCC는 1Q22 재고 조정이 강했던 만큼 2Q22부터 restocking 수요. 패키지 기판은 올해도 공급자 중심 시장 전개로 우호적인 판가 예상
▶ bottom-fishing 전략 유효
삼성전기 주가는 15만9500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




