






















목표가 12만7000원 신규제시...전일종가 8만800원


SK증권 박찬솔 애널리스트가 작성한 SPC삼립 리포트 주요내용은 아래와 같다.
▶베이커리 사업이 홈베이킹 시장 성장과 식단 서구화 트렌드에 따라 성장이 지속됨
▶특히 포켓몬빵이 인기를 끌면서 월간 판매량이 증가하고 있는 구간
▶2022년 푸드 부문의 성장성 주목(1Q22 맥분 사업 매출액 YoY, +31.8%)
▶휴게소 사업은 트래픽 회복 중, 실외 마스크 착용 의무 해제되며 실적 개선 예상
▶’22E 지배주주순이익에 Historical PER 적용, 목표주가 127,000원으로 커버리지 개시
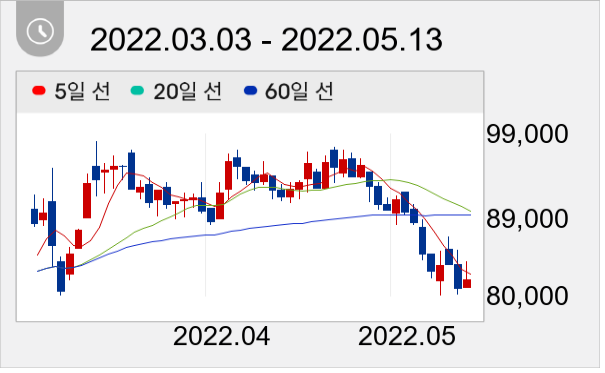
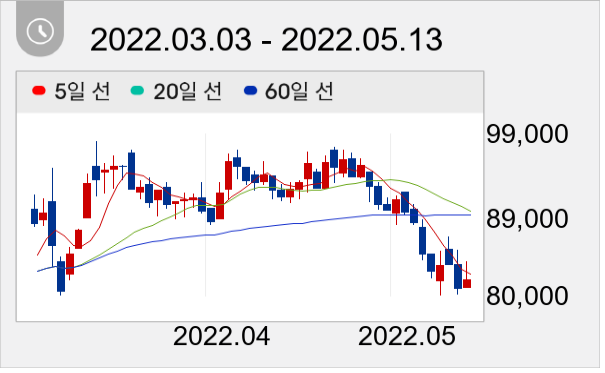
이날 오전 9시 39분 현재 SPC삼립 주가는 전일대비 1.49% 상승한 8만2000원이다.
권희진 데이터투자 기자 news@datatooza.com




