






















목표가 18%↑ 4만5000원 제시


KB증권 박신애 애널리스트가 작성한 신세계인터내셔날 리포트 주요내용은 아래와 같다.
▶ 목표주가 45,000원으로 18% 상향. 목표주가는 12M Fwd P/E 16.5배 수준
▶ 2022년 매출 +5%, 영업이익 +30% 전망. 이익 증가의 대부분은 국내외 의류 사업의 마진 개선에서 발생할 전망
▶ 1Q22 Review: 영업이익이 컨센서스를 36% 상회하는 서프라이즈 기록. 화장품을 제외한 모든 사업부의 손익 YoY 개선 흐름
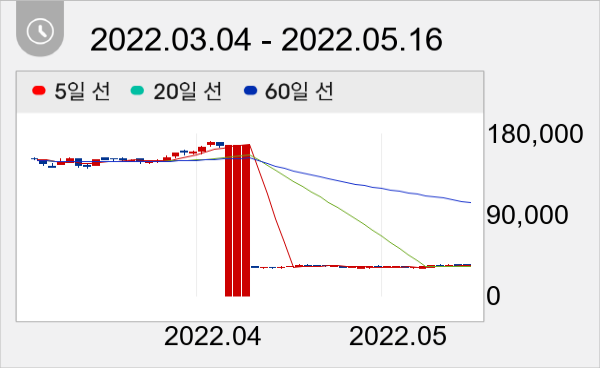
이날 오전 9시 33분 현재 신세계인터내셔날 주가는 전일대비 -0.15% 하락한 3만3750원이다.
권희진 데이터투자 기자 news@datatooza.com




