






















목표가 16만원 유지...전일종가 12만8500원


메리츠증권 노우호 애널리스트가 작성한 OCI 리포트 주요내용은 아래와 같다.
▶ 러시아지정학Risk 발생이후태양광산업의중요성높아져
▶ 태양광산업또한소재별조달가능한물량확보경쟁중→ Upstream 폴리실리콘을가장선호
▶ OCI는1Q22가이익바닥, 3Q22 5천톤생산능력추가되며분기별이익우상향을전망
▶ 투자의견Buy, 적정주가16만원으로석유화학커버리지최선호주로제시
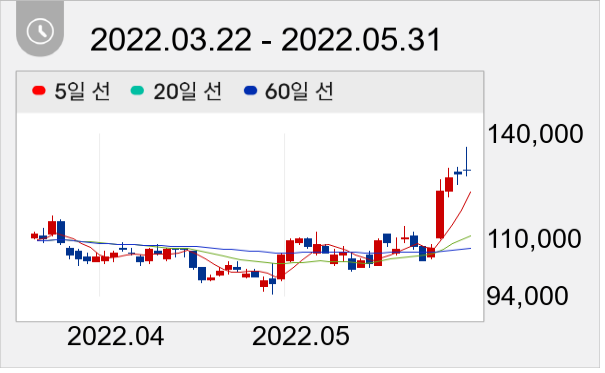
이날 오전 10시 37분 현재 OCI 주가는 전일대비 1.17% 상승한 13만원이다.
권희진 데이터투자 기자 news@datatooza.com



