






















목표가 10만원 유지...전일종가 7만8000원


대신증권 유정현,정한솔 애널리스트가 작성한 호텔신라 리포트 주요내용은 아래와 같다.
▶ 투자의견 BUY와 목표주가 100,000원(2023년 예상 EV/EBITDA 19배, 2017년 면세점 업황 회복 시 EV/EBITDA 기준) 유지
▶ 베이징 동계 올림픽 이후 2분기부터 따이공 수요 회복을 예상했던 것과 달리 3월 갑작스럽게 중국 주요 도시의 lock down로 인해 2분기 면세 업황 회복이 예상보다 지연되고 있는 상황
▶ 코로나 리스크 상황 지속을 고려할 때 단기 주가 상승 모멘텀은 크지 않아 보이나 오랜 기간 코로나 피해주로 주가가 부진했던 점을 고려하면 중국 주요 도시 lock down 해제와 동시에 주가는 반등 가능성이 매우 큼. 또한 따이공 시장의 불확실성에도 불구하고 내국인 면세 수요가 본격적으로 회복될 경우 무난한 실적 개선이 예상됨. 이러한 점을 종합적으로 고려했을 때 주가는 하반기부터 본격적인 회복 흐름 예상
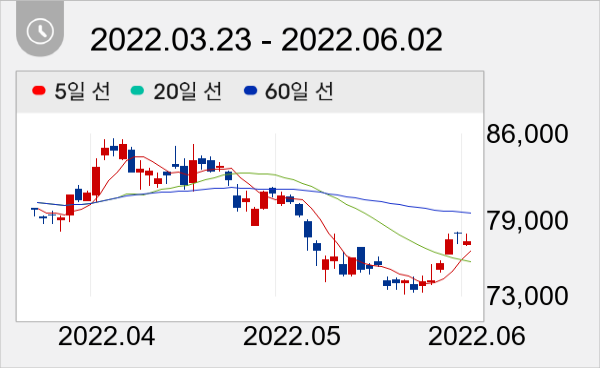
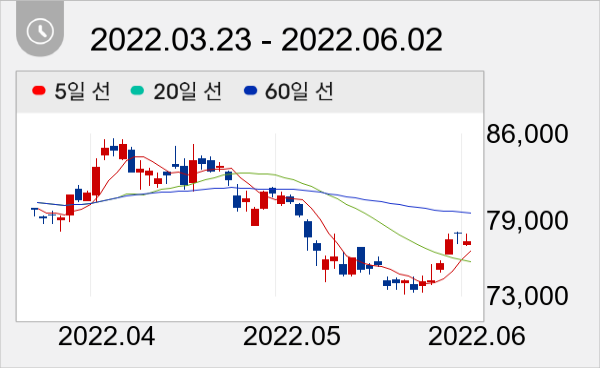
이날 오후 3시 13분 현재 호텔신라 주가는 전일대비 -0.90% 하락한 7만7300원이다.
권희진 데이터투자 기자 news@datatooza.com



