






















"목표가 13%↓ 3만1000원 제시"


SK증권 정규진 애널리스트가 작성한 GS리테일 리포트 주요내용은 아래와 같다.
▶ 2Q22 연결매출액 2조7,016억원(YoY+18%), 영업이익605억원(YoY +41%) 전망
▶ H&B 사업 철수인력 흡수로 인건비 증가, 프로모션 지속으로 편의점 부문 부진 전망
▶ 기존 점포를 거점으로 활용해 점포 효율성 높이고, 퀵커머스(요마트)의 성장 기대
▶ 퀵커머스와 관련해 장기적으로 Capex 지출은 중기적으로 지속 발생할 전망
▶ 투자 의견 BUY, 목표주가 31,000원으로 커버리지 개시
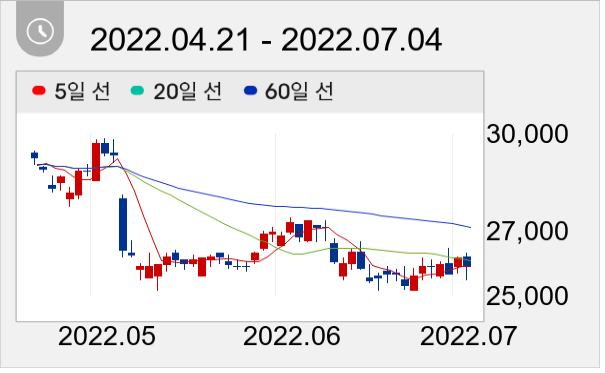
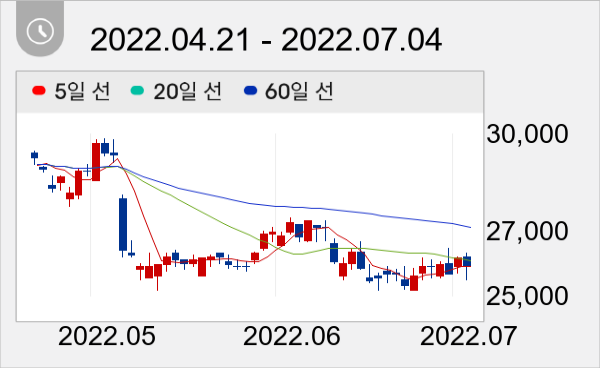
GS리테일 주가는 2만5900원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



