






















"목표가 6%↑ 48만원 제시"


SK증권 이동주 애널리스트가 작성한 LG이노텍 리포트 주요내용은 아래와 같다.
▶ 2Q22 최근 높아진 눈높이도 상회. 우호적인 환율 효과와 아이폰13 상위 모델의 견조한 수요가 실적을 견인
▶ 프리미엄 제품은 가격 인상에 덜 민감. 프리미엄 내 아이폰 입지는 더욱 견고해지는 중
▶ 아이폰14 물동량은 전작과 유사, 상위 모델 비중은 증가, 화소수는 상향
▶ 폴디드줌, XR, 자동차 등 신규 모멘텀도 풍부. 업종 내 Top-pick 유지
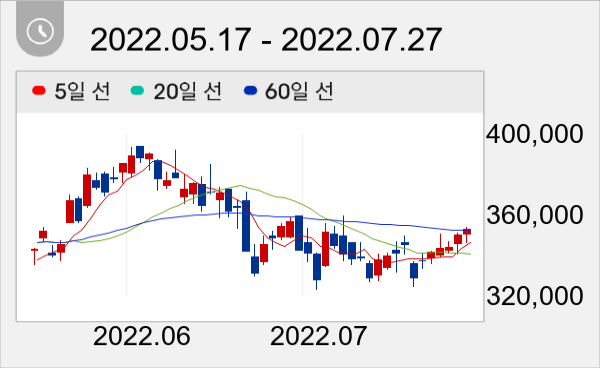
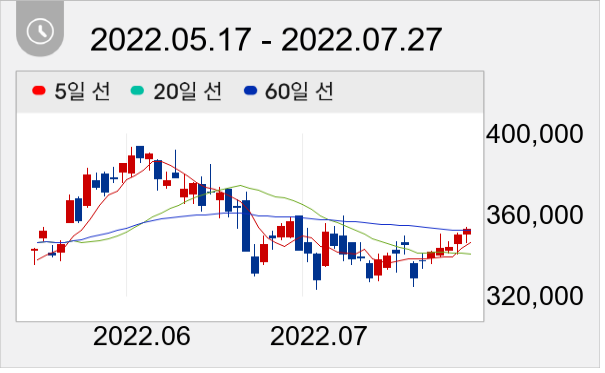
LG이노텍 주가는 35만2500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




