






















"목표가 13만원 유지...전일종가 10만원"


다올투자증권 김양재 애널리스트가 작성한 SK하이닉스 리포트 주요내용은 아래와 같다.
▶ 2Q22 매출액 13.8조원, 영업이익 4.2조원 기록(vs 컨센서스 각각 14.4조원, 3.9조원). 전방 수요 약세로 B/G는 가이던스를 하회한 반면 우호적인 환율 효과로 영업이익은 컨센서스를 상회
▶ 목표주가 13만원(2022E BPS 1.5x), 투자의견 BUY 유지. 전방 수요 위축으로 고객사 주문이 급감하면서 메모리 가격 낙폭 확대. 2H22~1H23 실적 컨센서스도 대폭 하향 조정 불가피
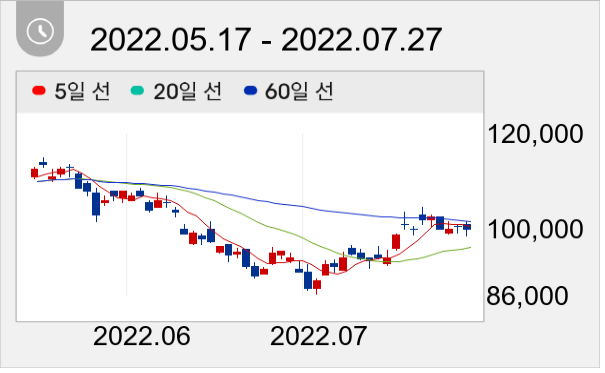
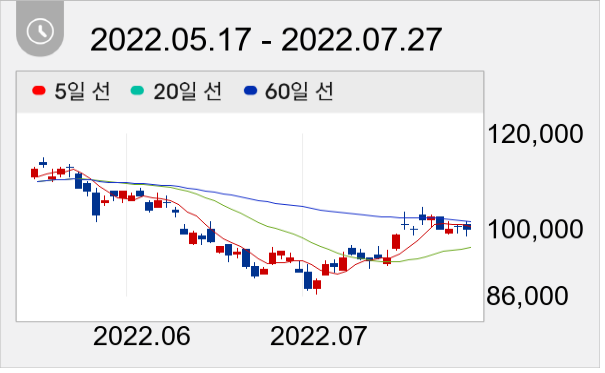
SK하이닉스 주가는 10만원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



