






















"목표가 5%↓ 16만원 제시"


삼성증권 오동환 애널리스트가 작성한 삼성에스디에스 리포트 주요내용은 아래와 같다.
▶ 해운 운임 강세에 따른 물류 매출 호조와 클라우드 매출 강세로 2분기 영업이익은 YoY 20% 증가하여 컨센서스를 8.0% 상회
▶ 하반기 경기 침체로 IT서비스 매출 부진 예상. 해운 운임 강세 장기화로 물류 이익이 크게 증가하였으나, 장기적으로 운임 하락이 예상되는 만큼 MSP 성과 가시화 필요
▶ IT서비스 이익 추정 하락 반영하여 목표주가를 17만원에서 16만원으로 5.9% 하향
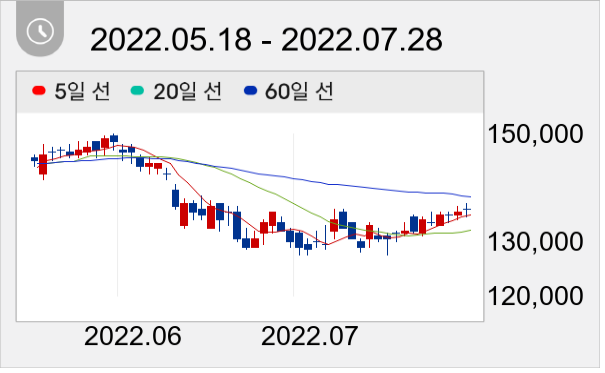
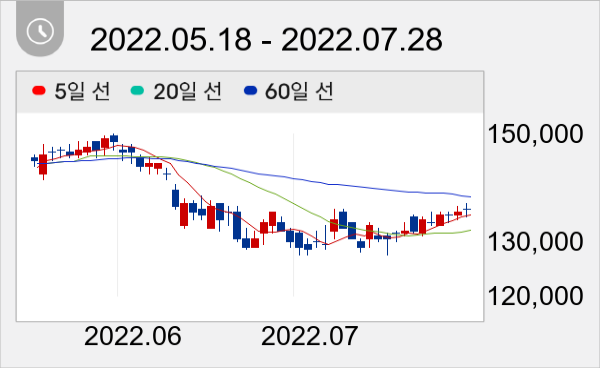
삼성에스디에스 주가는 13만6000원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com




