






















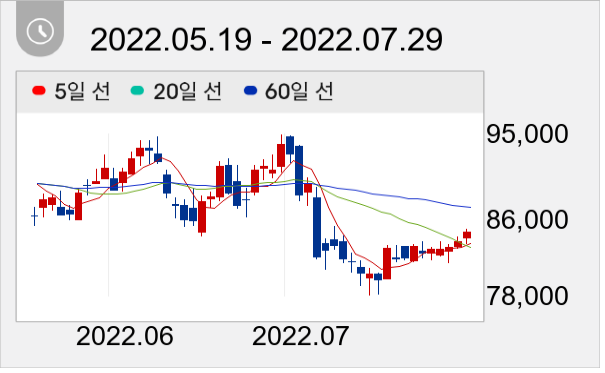
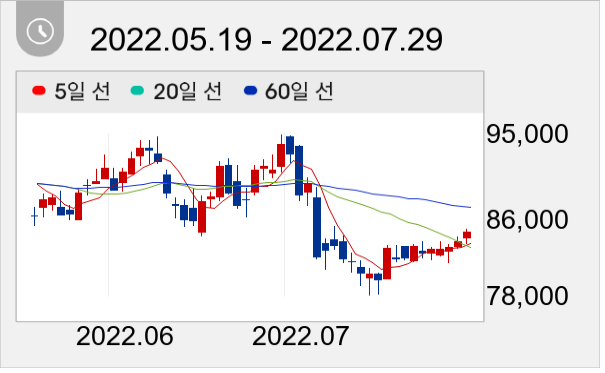
"한국조선해양, 목표가 11만5000원 유지...전일종가 8만4700원"


DB금융투자 김홍균 애널리스트가 작성한 한국조선해양 리포트 주요내용은 아래와 같다.
▶ 2Q22에 자회사의 러시아 계약 취소 및 강재가 관련 충당금 반영으로 수익성은 컨센서스를 상회
▶ 3Q22부터는 현대삼호중공업, 현대중공업, 현대미포조선 모두 흑자 전환 가능성에 무게
▶ 조선 자회사가 신조선가 상승 구간에 하반기 추가 수주 기대되고 실적까지 3Q22부터 동반 우상향
이날 오전 9시 9분 현재 한국조선해양 주가는 전일대비 1.06% 상승한 8만5600원이다.
권희진 데이터투자 기자 news@datatooza.com



