






















"목표가 16만원 유지...전일종가 12만7500원"


DB금융투자 정재헌 애널리스트가 작성한 에코프로비엠 리포트 주요내용은 아래와 같다.
▶ 2Q22 매출액 1조 1,871억원, 영업이익 1,029억원, P와 Q 상승으로 surprise 시현
▶ 3Q22E 매출액 1조 4,137억원, 영업이익 1,099억원으로 성장세 지속 전망
▶ 하락이 예상되었던 3분기 ASP는 메탈 가격 상승 영향이 더욱 크게 작용하며 오히려 소폭 상승할 것으로 전망
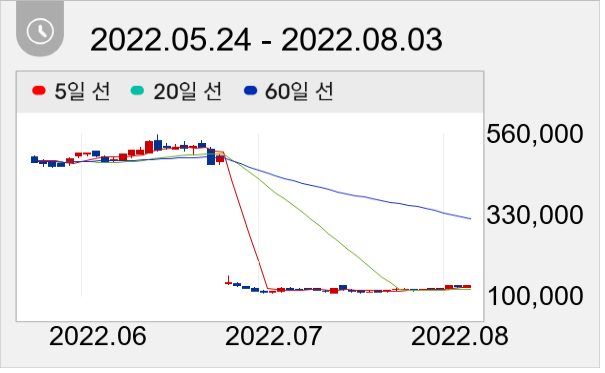
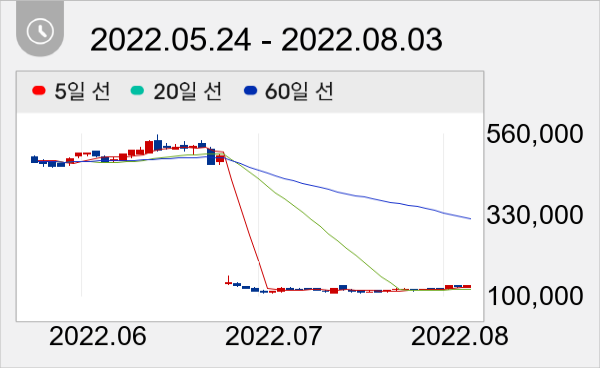
에코프로비엠 주가는 12만7500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



