






















"CJ제일제당, 목표가 5%↑ 55만원 제시"


DB금융투자 차재헌 애널리스트가 작성한 CJ제일제당 리포트 주요내용은 아래와 같다.
▶ 대한통운 제외 기준 2Q22 매출액 22.3%, 영업이익 3.6%YoY증가. 3Q22 영업이익 22%YoY증가 추정
▶ 미국내 쉬완즈 유통망을 통한 K푸드 매출 강한 성장 지속, 라이신 등 바이오 부문 실적 변동성 축소 전망
▶ 높아진 글로벌 브랜드력과 이익의 질을 감안시 저평가. 2022년 기준 P/E 9배로 역사적 저평가 상황임. BUY유지
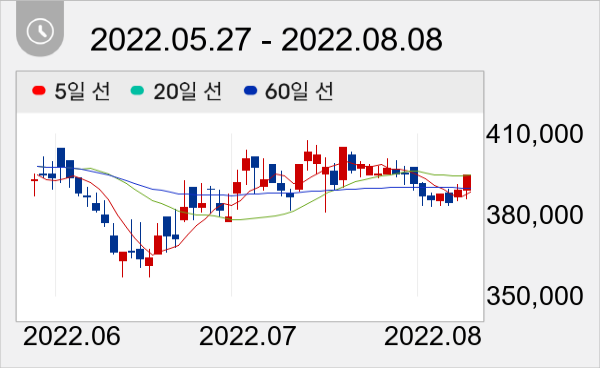
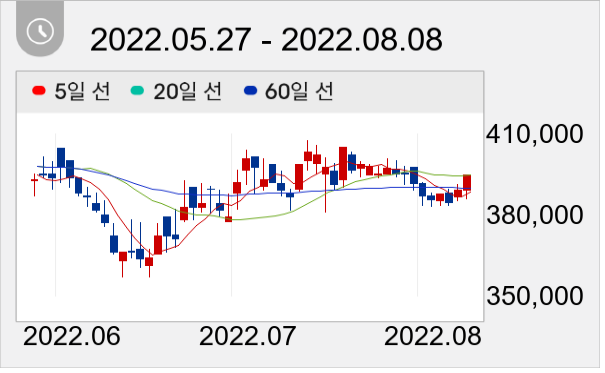
이날 CJ제일제당 주가는 전일대비 1.41% 상승한 39만4500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



