






















"목표가 9만원 유지...전일종가 8만1500원"


삼성증권 오동환 애널리스트가 작성한 컴투스 리포트 주요내용은 아래와 같다.
▶ 서머너즈워의 매출 개선과 미디어 사업부의 적자 축소로 2분기 38억원의 영업이익을 기록하며 QoQ 흑자 전환에 성공
▶ 미디어 사업부의 적자가 축소되고 있으나, 신사업 관련 투자 증가로 영업이익 기반이 낮아진 만큼 하반기 신작 흥행 여부를 확인한 후 투자에 나설 것을 추천
▶ 현재 12개월 예상 P/E가 22배로 경쟁사 대비 낮지 않은 만큼 보수적 관점에서 기존 HOLD 투자의견과 목표주가 9만원을 유지
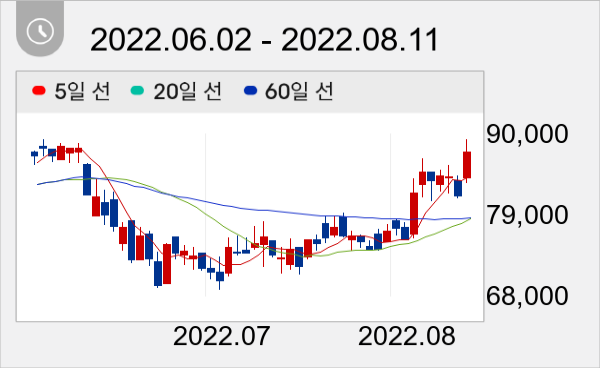
이날 컴투스 주가는 전일대비 7.36% 상승한 8만7500원으로 마감했다.
권희진 데이터투자 기자 news@datatooza.com



