
매출 67% 늘었지만 신용손실충당금·무형자산 손상 반영…20-F 연차보고서 제출
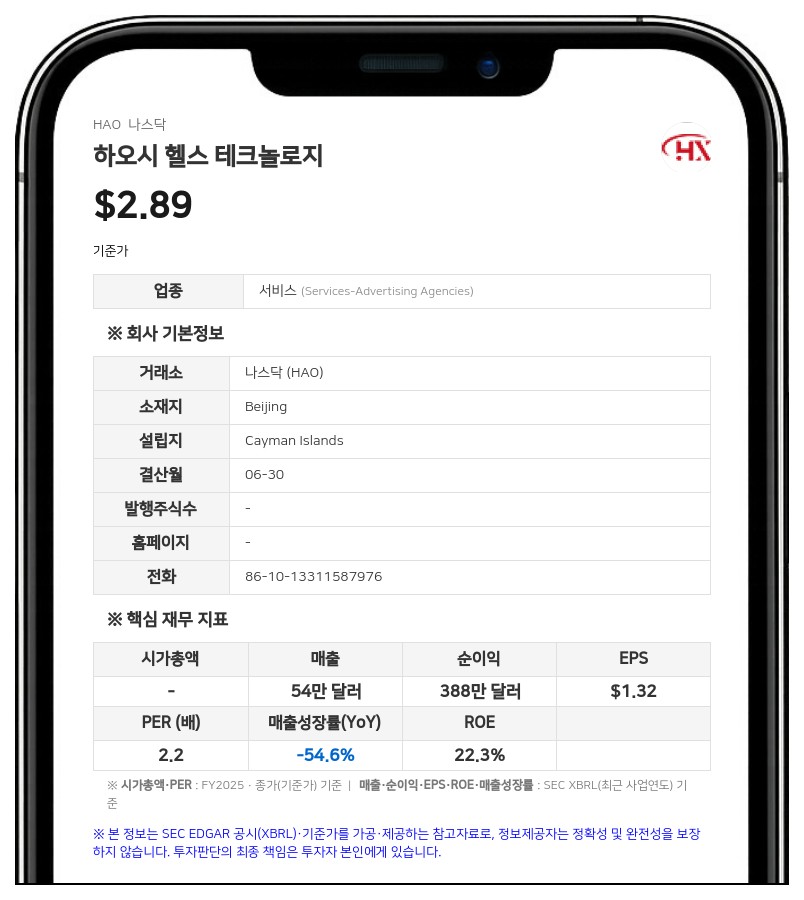
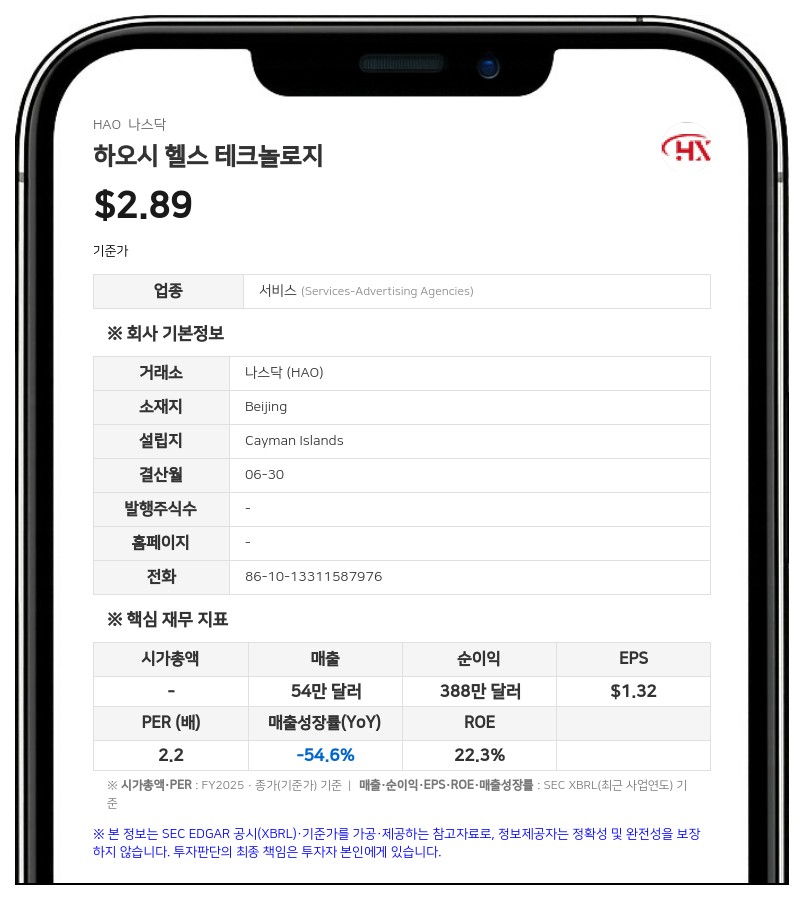
연간 매출은 5482만 8834달러로 전년(3280만 4336달러)보다 67% 늘었다. 회사는 고객 수요에 맞춰 광고 집행 온라인 매체 채널을 넓힌 데다 기존 고객 갱신율이 높아지고 신규 고객이 늘어난 영향이라고 설명했다.
다만 매출원가가 70% 늘어난 5419만 9744달러에 달해 매출총이익은 62만 9090달러로 전년(92만 7750달러)보다 줄었다. 매출총이익률은 2.83%에서 1.15%로 낮아졌다. 회사는 리베이트율이 낮은 일부 광고 집행 채널을 쓰게 된 영향이라고 밝혔다.
영업손실은 966만 4101달러로 전년(199만 9903달러)보다 크게 늘었다. 일반관리비가 279만 7933달러에서 860만 5924달러로 증가했는데, 해외 마케팅 관련 선급 온라인 광고비와 제3자 대여금에 대해 인식한 신용손실충당금 602만 달러가 주된 원인이다. 무형자산 손상차손 150만 4058달러도 새로 반영됐다.
세전손실은 949만 9631달러로, 세전이익 414만 7424달러를 냈던 전년과 대비됐다. 전년 순이익에는 워런트 부채 공정가치 변동이익 676만 1462달러가 포함돼 있었다. 기본 주당순손실은 386.40달러로, 두 차례 주식 병합을 소급 반영한 수치다(전년 기본 주당순이익 4251.81달러).
주식 병합과 사업 현황
회사는 올해 두 차례 주식 병합을 단행했다. 5월 21일 128대 1 병합이 효력을 발생했고, 8월 14일에는 20대 1 병합을 추가로 실시했다. 이를 소급 반영한 6월 30일 기준 발행주식 총수는 보통주 11만 1127주(클래스 A 9만 5232주, 클래스 B 1만 5895주)다.하오시 헬스 테크놀로지는 케이맨 제도에 설립된 지주회사로, 베이징 소재 운영법인 베이징 하오시 디지털 테크놀로지(Beijing Haoxi Digital Technology Co., Ltd.)를 통해 헬스케어 분야 광고주 등에 숏폼 동영상 광고 중심의 온라인 마케팅 솔루션을 제공한다. 2018년 설립 이후 약 2000곳의 광고주에 서비스를 제공했으며, 광고주 수는 2024회계연도 543곳, 2025회계연도 473곳, 2026회계연도 565곳이었다. 이 가운데 헬스케어 기업은 각각 471곳, 414곳, 230곳이다.
운영법인은 2025년 4월 라이브커머스 대행 서비스를 공식 출시했지만, 보고서 제출일 현재 서비스 연구개발을 진행 중이며 아직 이 부문에서 발생한 매출은 없다.
플랫폼 의존과 규제·내부통제 위험
회사는 운영법인이 광고주를 위한 이용자 트래픽 확보를 바이트댄스(ByteDance)의 미디어 플랫폼에 의존하고 있어, 바이트댄스와의 관계가 유지되지 않으면 사업과 재무 상태, 실적이 중대한 악영향을 받을 수 있다고 밝혔다.중국 규제 위험도 제시했다. 향후 추가 증권 발행이 간접 해외 발행으로 판단되면 중국 증권감독관리위원회(CSRC) 신고 절차를 거쳐야 할 수 있으며, 이는 투자자에 대한 주식 발행을 크게 제한하거나 완전히 가로막을 수 있다고 밝혔다. 관련 규정을 완전히 준수하고 상장 지위를 유지할 수 있을지 장담할 수 없다고도 했다.
회사는 2026년 6월 30일 기준 재무보고 내부통제에 중대한 취약점(material weakness)이 있다고 밝혔다. 미국 회계기준(GAAP)과 SEC 보고 요건에 관한 지식을 갖춘 재무·회계 인력이 부족하다는 것으로, 회사는 2027회계연도에도 개선 조치를 이어갈 계획이다.
#하오시헬스테크놀로지 #HAO #중국규제 #주식병합 #온라인마케팅
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com