
2029년 만기 13억 달러·2031년 만기 22억 달러…2027년 만기 사채 일부 환매·한도콜 비용 등에 사용
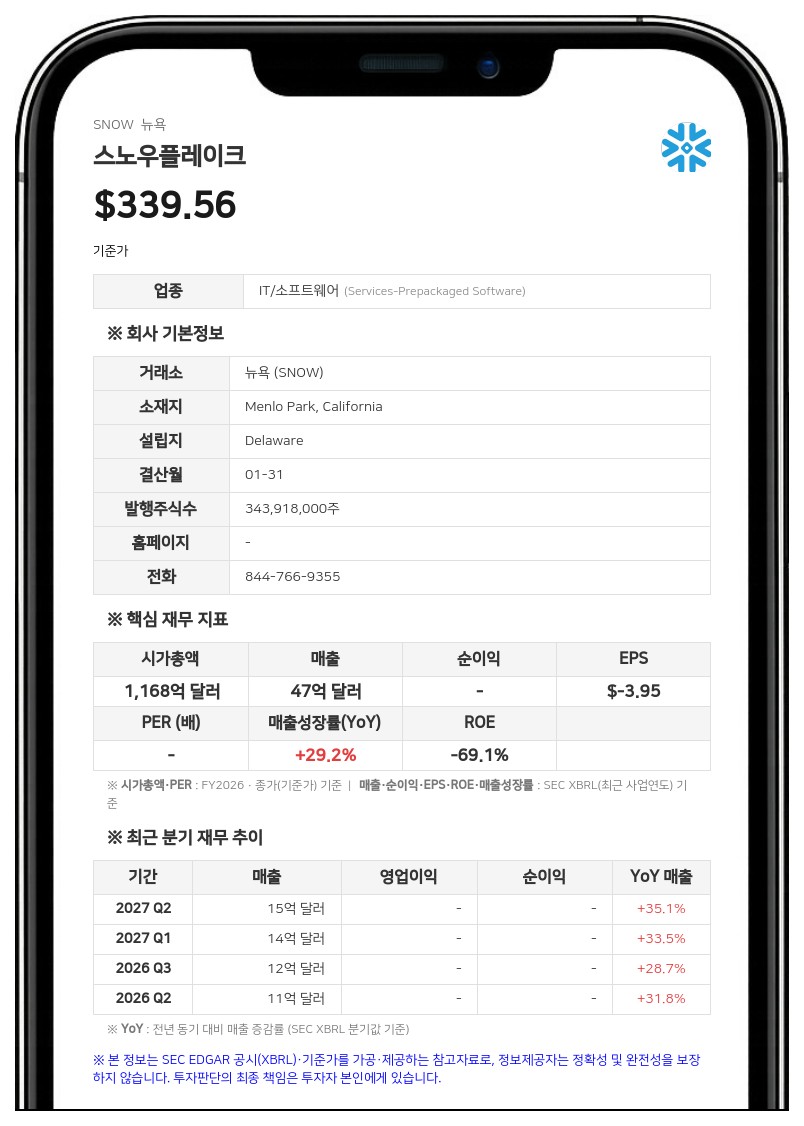
이번 전환사채는 2029년 10월 15일 만기 13억 달러어치와 2031년 10월 15일 만기 22억 달러어치로 구성된다. 미국 1933년 증권법 Rule 144A에 따라 적격기관투자자(QIB)로 판단되는 투자자를 대상으로 발행한다. 회사는 최초 매입자(initial purchasers)들에게 사채 최초 발행일을 포함한 13일 안에 2029년물 최대 2억 달러, 2031년물 최대 3억 달러를 추가로 사들일 수 있는 옵션을 줄 예정이다.
사채는 일반 무담보 채무로, 정기 이자가 붙지 않고 원금도 늘어나지 않는다. 조기 전환·상환·매입되지 않으면 각 만기일에 상환된다. 전환 때 회사는 현금, 보통주 또는 현금과 보통주의 조합 중에서 선택해 지급한다. 초기 전환비율 등 세부 조건은 가격 결정 때 확정된다.
조달 자금 용도와 한도콜 계약
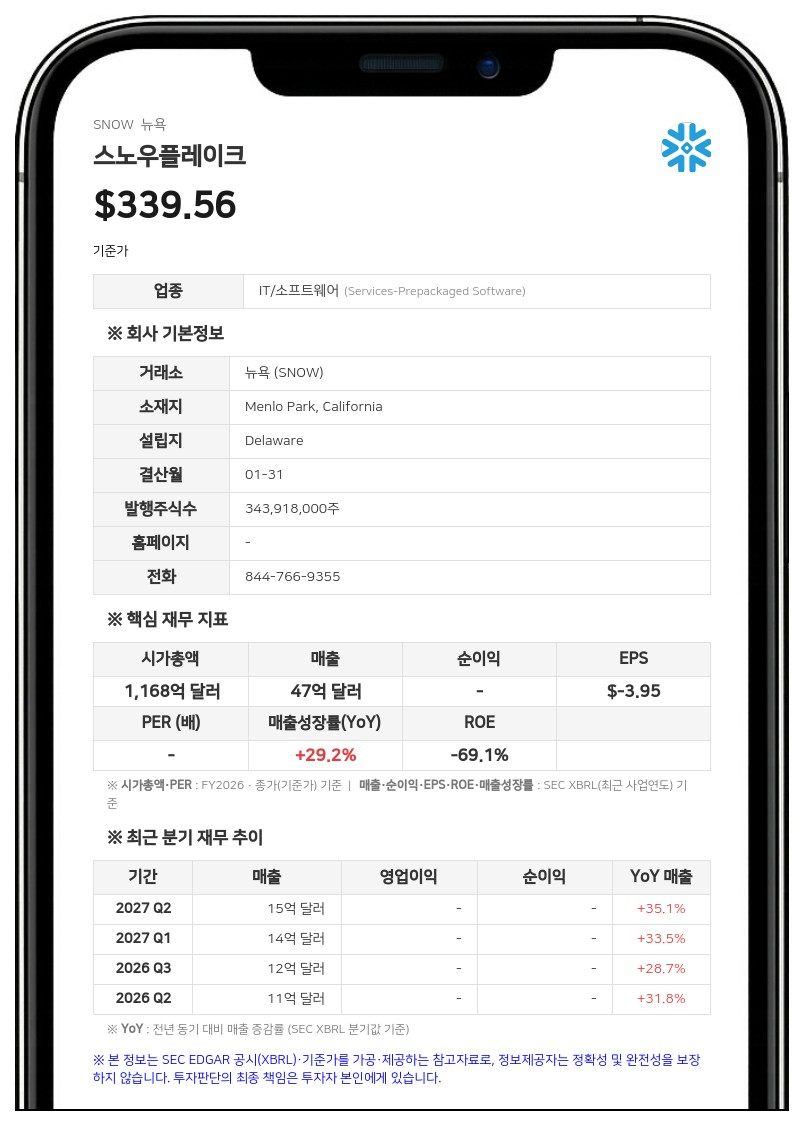
회사는 순조달액을 한도콜(capped call) 거래 비용, 기존 2027년 만기 0.00% 전환사채 일부 환매 비용, 일반 기업 목적에 쓸 계획이다. 일반 기업 목적에는 기존 또는 향후 자사주 매입 프로그램에 따른 보통주 매입, 기존 사채 추가 환매, 보완적인 사업·기술·자산의 인수나 전략적 투자가 포함될 수 있다. 최초 매입자들이 추가 매입 옵션을 행사하면 그 대금 일부로 한도콜 거래를 추가로 맺는다.스노우플레이크는 가격 결정과 관련해 최초 매입자나 그 계열사, 다른 금융기관들과 사채 종류별로 사적 협상에 따른 한도콜 거래를 맺을 예정이다. 이 거래는 전환 때 보통주 희석을 줄이거나 전환 원금을 넘는 현금 지급액을 상쇄하는 효과가 있으며, 이 효과에는 상한(cap)이 있다.
회사는 또 가격 결정과 동시에 최초 매입자 1곳이나 그 계열사를 통한 사적 협상 거래로 2027년 만기 사채 일부를 현금으로 환매할 계획이다. 환매 규모와 조건은 확정되지 않았으며, 이번 발행은 환매 거래 성사를 조건으로 하지 않는다. 회사는 환매되는 2027년물 보유자 가운데 주가 위험을 헤지해 둔 투자자들이 헤지를 청산하면서 보통주를 매수할 수 있고, 이 경우 주가가 오르거나 하락 폭이 줄어 새 사채의 실효 전환가격이 높아질 수 있다고 밝혔다.
한국예탁결제원 세이브로 집계를 보면 9월 23일 기준 국내 투자자의 스노우플레이크 결제금액은 매수 406만 달러, 매도 13만 달러로 순매수 393만 달러를 기록해 매수 상위 44위에 올랐다.
스노우플레이크는 미국 캘리포니아주 멘로파크에 본사를 두고 있으며, 전 세계 1만 4500곳이 넘는 고객이 이 회사의 AI 데이터 클라우드로 데이터와 애플리케이션, AI를 구축·활용·공유하고 있다.
#스노우플레이크 #SNOW #전환사채 #사모발행 #한도콜
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com