
연료비 67.5% 급증 영향…순손실 2억 6900만 달러 기록
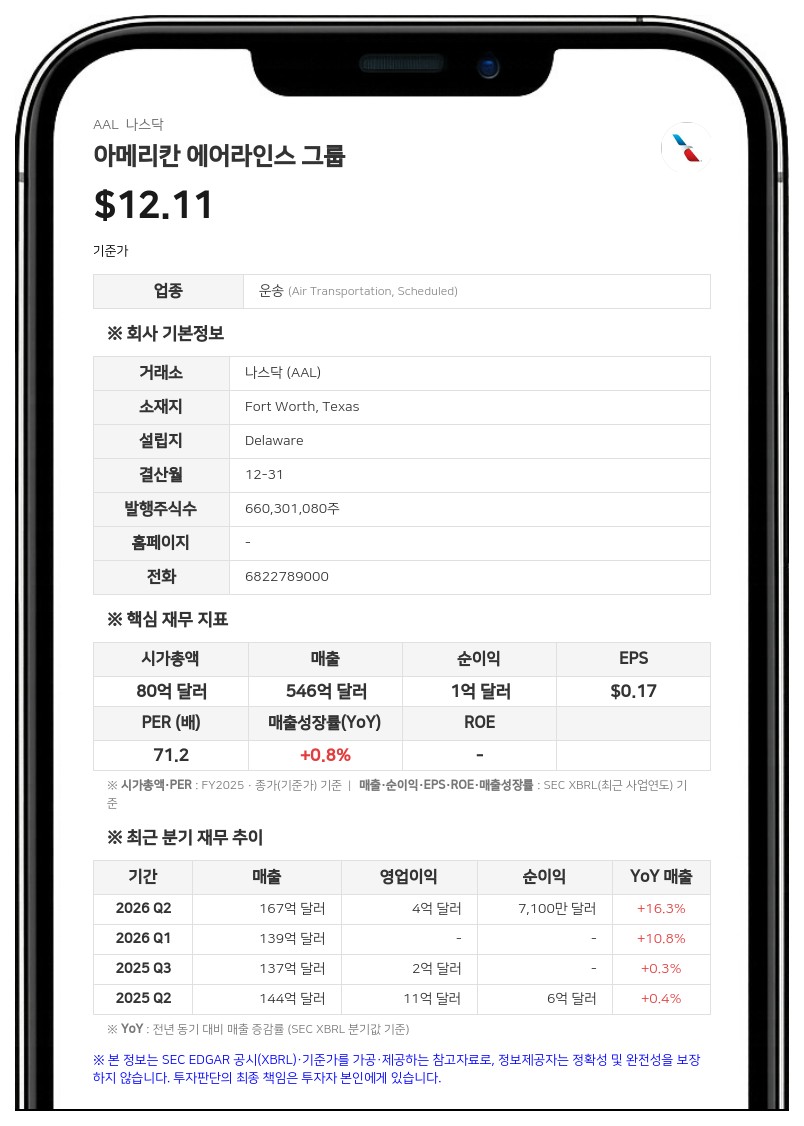
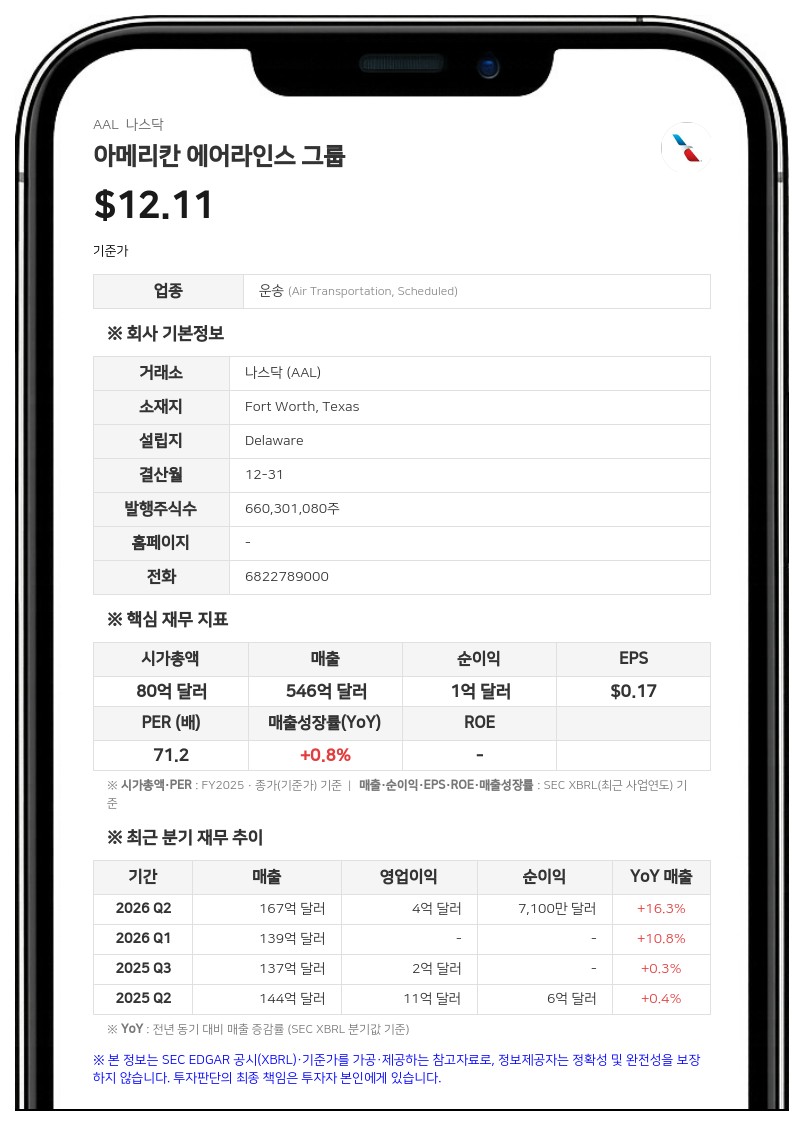
회사가 22일(현지시간) 발표한 실적 보도자료에 따르면 3분기 총 매출은 전년 동기 대비 19.3% 증가한 163억 3500만 달러로, 회사가 앞서 제시한 전망치 범위 상단을 웃돌았다. 순손실은 2억 6900만 달러로 전년 동기 1억 1400만 달러에서 확대됐고, 희석 주당순손실은 0.41달러(전년 동기 0.17달러)였다. 특별항목을 제외한 조정 순손실(비GAAP)은 1억 8200만 달러, 주당 0.28달러였다.
실적 압박의 주요 원인은 연료비였다. 3분기 항공유 및 관련 세금 비용은 46억 3500만 달러로 전년 동기(27억 6700만 달러)보다 67.5%(19억 달러) 늘었다. 갤런당 평균 연료 가격은 3.85달러로 전년 동기 2.37달러보다 62.7% 올랐다. 영업이익은 1억 1500만 달러로 전년 동기 1억 5100만 달러보다 23.4% 줄었다. 1~9월 누적으로는 순손실 5억 8000만 달러를 기록해 전년 동기 순이익 1200만 달러에서 적자로 돌아섰다.
매출은 모든 지역과 좌석 등급에서 늘었다. 프리미엄 매출은 전년 동기 대비 22.9%, 메인 캐빈 매출은 19.5% 증가했다. 미 국내선 여객 매출은 104억 8900만 달러로 20.2% 늘었고, 국제선 여객 매출은 17.7% 증가했다. 지역별로는 중남미가 20.7%, 대서양(애틀랜틱)이 15.6%, 태평양(퍼시픽)이 18.5% 늘었다.
회사는 특별항목과 연료비, 이익배분을 제외한 좌석마일당 비용(CASM-ex, 비GAAP)이 전년 동기 대비 3.0% 올라 네트워크 항공사 가운데 가장 좋은 단위비용 성과를 냈다고 밝혔다. 데번 메이(Devon May) 최고재무책임자(CFO)는 "효율성에 대한 장기적 집중이 이번 분기 업계 최고 수준의 단위비용 성과를 뒷받침했다"고 말했다. 회사는 다년간의 업무 재설계를 통해 올해 말까지 연간 기준 약 10억 달러의 비용 절감과 9억 달러 이상의 운전자본 개선을 달성할 것으로 예상했다.
3분기 말 총 가용 유동성은 118억 달러, 미담보 자산과 1순위 담보 여력은 260억 달러 이상이다. 회사는 부채 감축과 이자비용 축소를 이어가 순부채 대비 EBITDAR 3.0배 목표를 달성하겠다고 밝혔다.
회사는 4분기 매출이 전년 동기 대비 19.5~22.5% 늘 것으로 예상했다. 다만 10월 19일 기준 항공유 선도 곡선을 적용하면 4분기 평균 연료 가격이 갤런당 약 4.70달러로 2025년 4분기의 두 배에 가깝고, 이에 따라 4분기 연료비가 전년 동기보다 약 28억 달러 늘어날 것으로 내다봤다.
4분기 조정 주당순손실 전망치는 0.50~1.10달러, 연간 조정 주당순손실 전망치는 1.00~1.60달러로 제시했다. 회사는 높은 유가를 감안해 2027년 네트워크 성장 속도가 2026년보다 둔화될 것으로 예상했다.
아메리칸 에어라인스는 텍사스주 포트워스에 본사를 둔 항공사로, 60개국 이상 350개 이상 목적지에 하루 6000편 이상을 운항하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com