
미주 비주거용 사업 호조에 3분기 순이익 2억 2090만 달러 기록
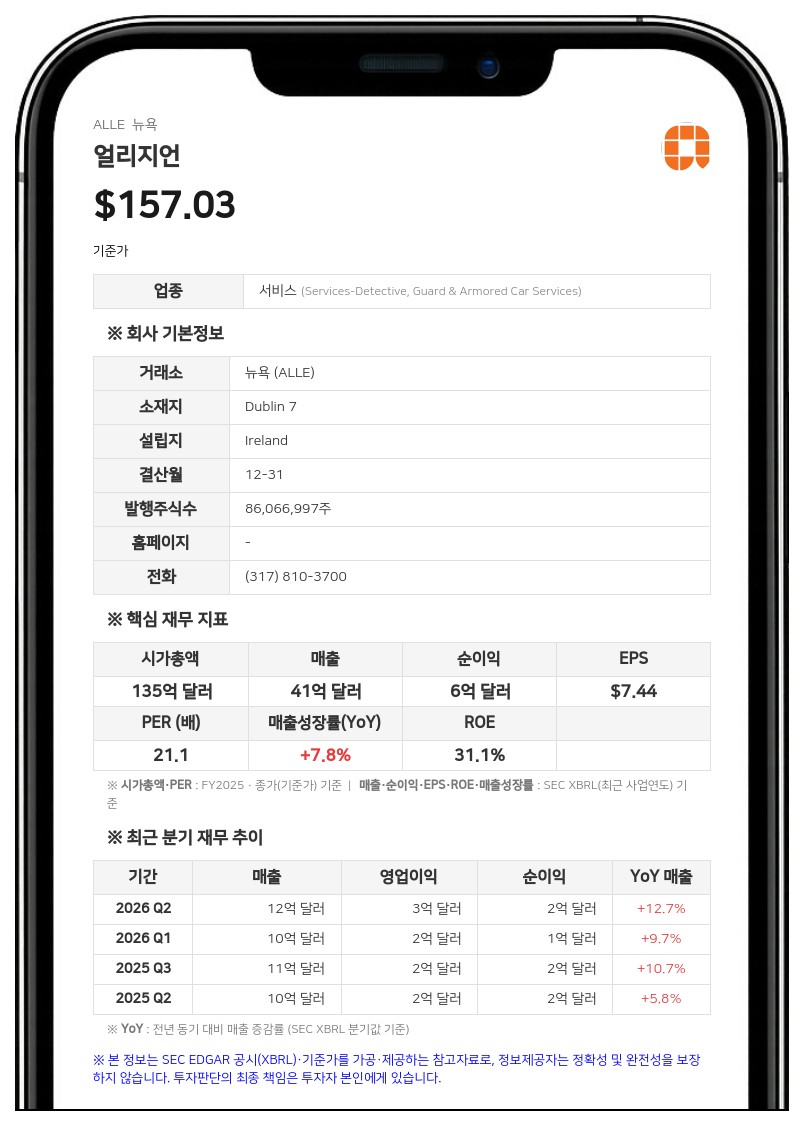
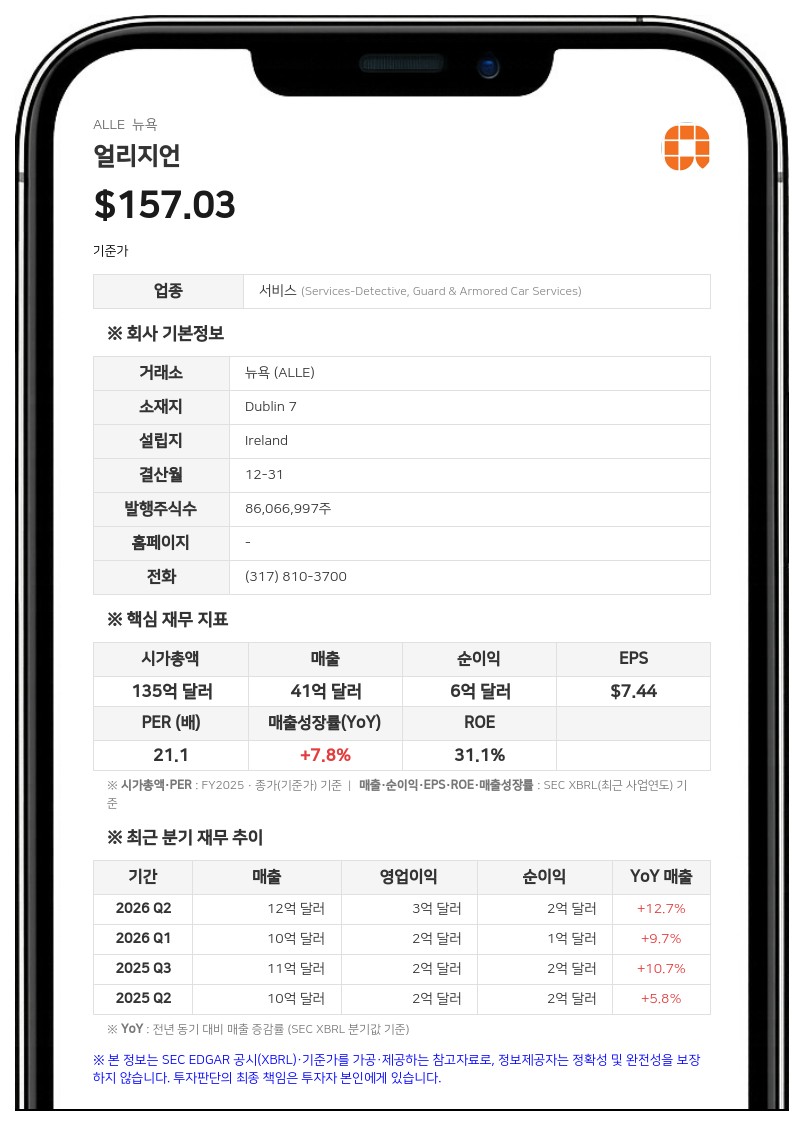
얼리지언이 22일(현지시간) 발표한 실적 보고서에 따르면 3분기 매출은 11억 7260만 달러로 전년 동기 대비 9.6% 증가했다. 인수·매각 및 환율 변동 효과를 제외한 자체 사업 성장률(Organic growth)은 7.2%를 기록했다. 3분기 순이익은 2억 2090만 달러(주당 2.59달러)로 전년 동기 1억 8840만 달러(주당 2.18달러) 대비 17.2% 늘었다. 조정 주당순이익(EPS)은 2.60달러로 전년 동기 대비 13.0% 증가했다.
사업 부문별로는 미주(Americas) 지역 매출이 전년 동기 대비 11.7% 증가한 9억 4240만 달러를 기록하며 실적 성장을 이끌었다. 미주 지역 내 비주거용 사업이 물량 증가와 가격 인상 효과에 힘입어 자체 매출 기준 두 자릿수 초반의 성장률을 기록한 영향이다. 반면 국제(International) 지역 매출은 2억 3020만 달러로 전년 동기 대비 1.8% 늘었으나, 자체 매출 기준으로는 물량 감소 여파로 0.2% 소폭 감소했다.
3분기 영업이익률 상승 및 관세 환급 효과
3분기 영업이익은 2억 8460만 달러로 전년 동기 대비 21.7% 증가했으며, 영업이익률은 24.3%로 전년 동기(21.8%) 대비 2.5%포인트 상승했다. 조정 영업이익률 역시 24.7%로 전년 동기(24.1%) 대비 개선됐다. 얼리지언 측은 물량 확대에 따른 레버리지 효과와 인플레이션·투자 차감 후 가격·생산성(PPII) 개선이 조정 영업이익률 상승을 견인했다고 밝혔다.한편 이번 3분기 영업이익에는 국제비상경제권한법(IEEPA) 관련 관세 환급 효과 1990만 달러가 반영됐다. 이 외에도 관세 환급 관련 이자수익 90만 달러가 기타수익에 반영됐다. 이 효과는 조정 영업이익과 조정 EPS에서는 제외됐다.
연간 매출 및 주당순이익 전망 상향
얼리지언은 호실적과 견조한 수요 흐름을 반영해 2026년 연간 매출 및 이익 전망을 올려 잡았다. 2026년 연간 보고 매출 성장률 전망치를 기존 대비 상향한 9.5%~10.5%로 제시했으며, 자체 매출 성장률 전망치도 5.0%~6.0%로 상향했다.연간 조정 EPS 전망치는 기존 범위에서 상향 조정해 주당 9.05달러~9.10달러로 제시했다. 연간 보고 EPS 전망치는 주당 8.35달러~8.40달러 수준이 될 것으로 예상했다.
아울러 얼리지언은 3분기 중 약 80만 주(약 1억 2000만 달러 규모)의 자사주를 매입했으며, 보통주 주당 0.55달러(총 약 4600만 달러)의 분기 배당금을 지급했다고 밝혔다.
얼리지언은 아일랜드 더블린에 본사를 둔 글로벌 보안 제품 기업으로, 시사(CISA), 슐레이지(Schlage), 폰 두프린(Von Duprin) 등의 브랜드로 도어락, 출입 통제 시스템, 보안 소프트웨어 등을 제조·판매하고 있다.
주지숙 데이터투자 기자 pr@datatooza.com