






















순이익 3460만 달러·순이자마진 4.04% 달성…대출·예금 증가
순이자이익(NII)은 6,260만 5,000달러로 직전 분기(6,075만 9,000달러) 대비 3.0% 늘었다. 대출 수익률이 3bp(0.03%포인트) 오르고 대출 평균 잔액이 3,610만 달러 늘어난 것이 주된 요인이다. 3분기 순이자마진(NIM)은 4.04%로 직전 분기 3.97%에서 0.07%포인트 상승했다.
올해 1~9월 누적 순이익은 9,964만 2,000달러로 전년 동기(9,891만 7,000달러)보다 0.7% 늘었고, 누적 희석 EPS는 6.98달러(전년 동기 6.75달러)였다. 3분기 실효세율은 19.9%로 전년 동기 19.7%보다 소폭 높았다.
비이자손익과 자산 건전성
3분기 비이자이익은 2,143만 1,000달러로 전년 동기(2,052만 3,000달러)보다 늘었다. 서비스 수수료가 50만 달러(6.0%), 자산관리 수수료가 30만 달러(10.5%) 증가했다. 비이자비용은 4,091만 7,000달러로 전년 동기(3,831만 2,000달러)보다 260만 달러 늘었는데, 급여 조정과 성과급·건강보험 비용 증가로 급여·복리후생비가 110만 달러 늘어난 영향이 컸다.3분기에는 10만 8,000달러의 신용손실 충당금 환입이 발생했다. 상업용 부동산 대출 1건의 등급 상향과 상업용·주거용 부동산 대출의 과거 손실률 소폭 하락이 주된 이유다. 직전 분기에는 43만 6,000달러의 충당금을 쌓았다. 부실자산(NPA) 비율은 총대출 및 기타 보유 부동산 대비 0.24%로 직전 분기와 같았고, 부실자산 규모는 1,089만 3,000달러였다.
대출·예금과 자본 현황
2026년 9월 30일 기준 시티 홀딩의 총자산은 67억 8,625만 1,000달러를 기록했다. 총대출 잔액은 6월 30일 대비 4,840만 달러(1.1%) 증가한 45억 5,014만 달러, 총예금 잔액은 1,800만 달러 늘어난 53억 5,814만 달러로 집계됐다.9월 30일 기준 유형자기자본은 6억 2,500만 달러다. 올해 9개월간 발생한 유가증권 미실현 손실 영향으로 유형자기자본비율은 2025년 12월 31일 9.9%에서 9.4%로 낮아졌다. 회사는 미실현 손실이 규제자본 산정에 반영되지 않는다고 설명했다. 은행 자회사의 보통주자본(CET1) 비율은 15.5%, 레버리지 비율은 10.2%로 자본 충실(well capitalized) 기준을 크게 웃돈다고 밝혔다.
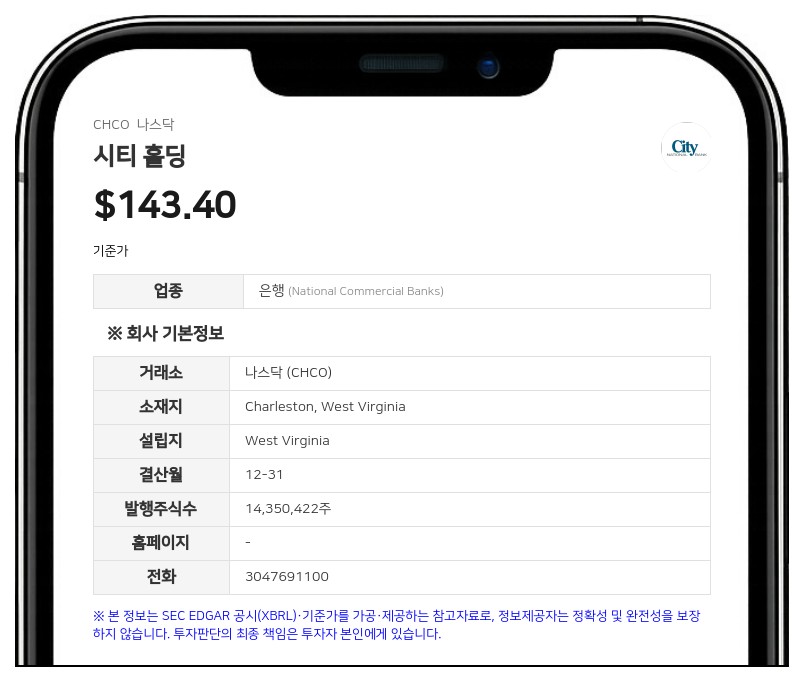
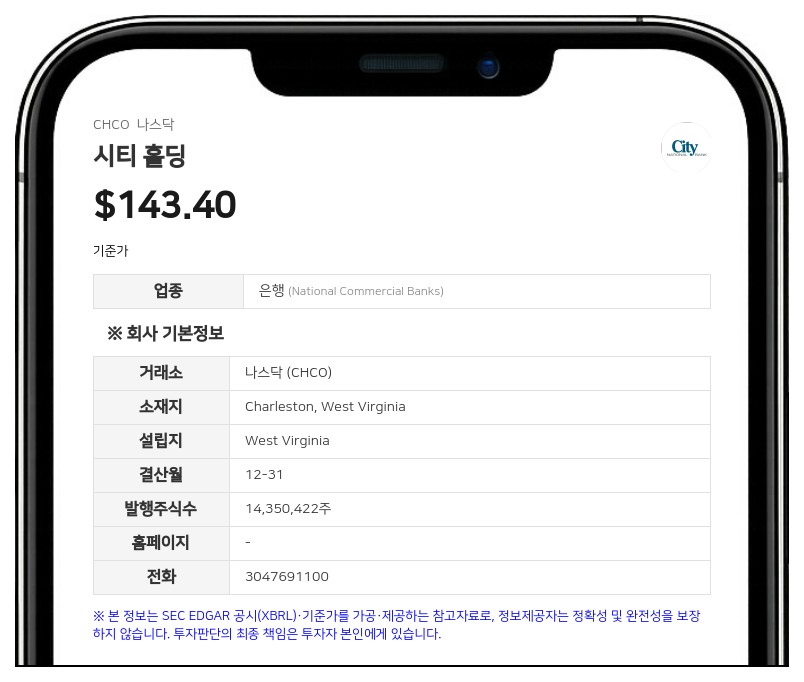
시티 홀딩은 웨스트버지니아주 찰스턴에 본사를 둔 자산 규모 68억 달러의 은행 지주회사로, 자회사 시티 내셔널 뱅크 오브 웨스트버지니아(City National Bank of West Virginia)를 통해 웨스트버지니아, 켄터키, 버지니아, 오하이오주에서 95개 지점을 운영하고 있다.
#시티홀딩 #CHCO #실적발표 #순이자마진 #미국주식
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com


