






















매출은 28억 4160만 달러로 5.7% 증가…주당 배당금 0.57달러 선언
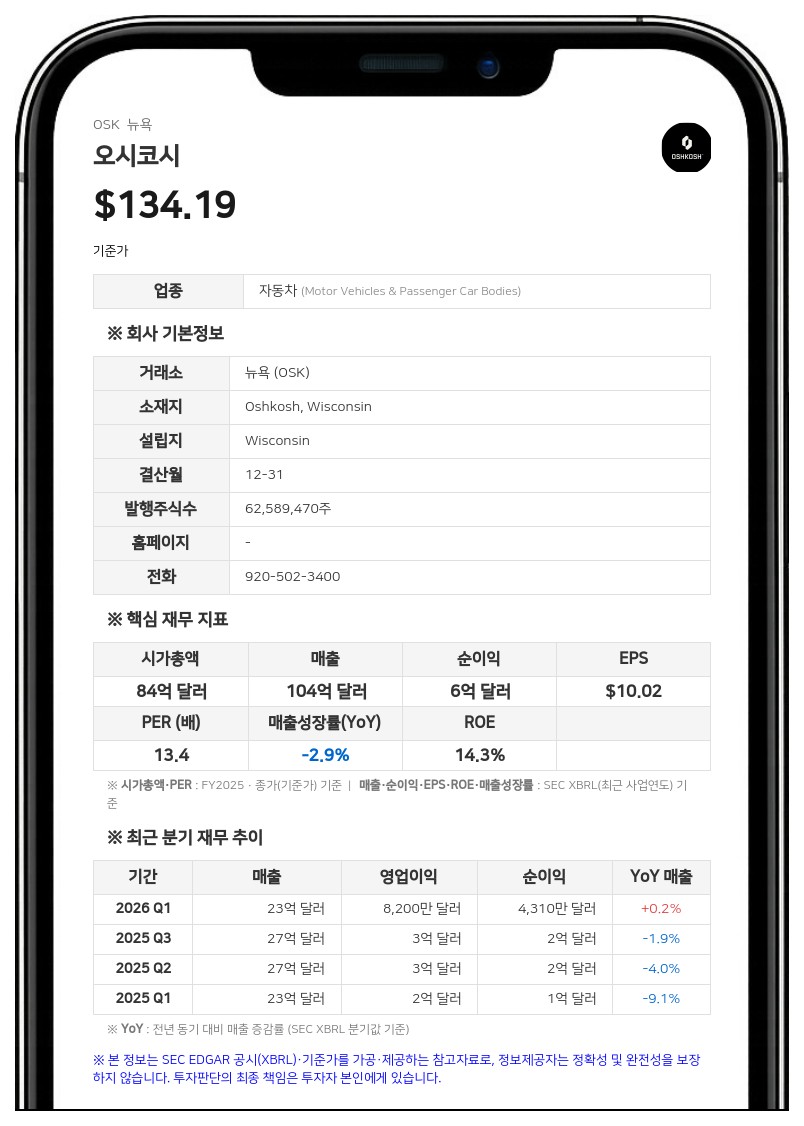
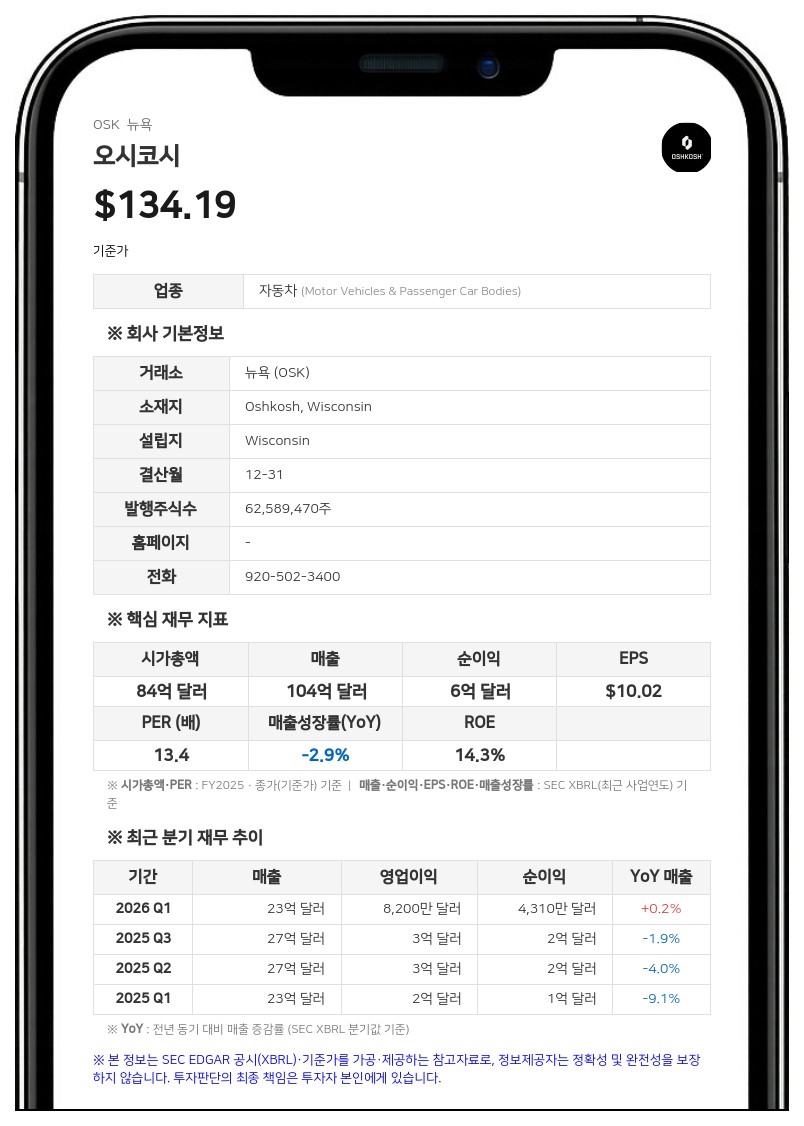
3분기 연결 매출은 28억 4160만 달러로 전년 동기(26억 8860만 달러) 대비 5.7% 증가했다. 액세스(Access) 부문 판매량 증가와 3개 부문 모두의 가격 개선이 매출을 끌어올렸고, 보케셔널(Vocational) 부문 판매량 감소가 이를 일부 상쇄했다. 연결 영업이익은 1억 9710만 달러로 24.3% 줄었고, 매출 대비 영업이익률은 9.7%에서 6.9%로 낮아졌다. 회사는 불리한 매출 구성과 판매관리비 증가를 주된 원인으로 들었다.
조정 순이익은 1억 5010만 달러(주당 2.41달러)로 전년 동기 2억 660만 달러(주당 3.20달러)에서 감소했다. 조정 영업이익은 2억 1690만 달러로 20.9% 줄었다. 3분기 법인세 비용은 4050만 달러로 세전이익의 22.8%였으며, 전년 동기에는 다년간의 미국 연방 세무조사 종결에 따른 세금 혜택 1910만 달러가 반영돼 있었다.
부문별 실적과 소방차 생산 차질
부문별로는 고소작업대 등을 생산하는 액세스 부문 매출이 13억 3960만 달러로 20.7% 늘었고, 영업이익도 1억 4570만 달러로 23.5% 증가했다. 북미 판매량 증가와 가격 개선이 매출 증가를 이끌었다.소방차 등을 만드는 보케셔널 부문 매출은 8억 9990만 달러로 7.0% 줄었고, 영업이익은 8760만 달러로 38.2% 감소했다. 소방차 제조 현대화 작업에 따른 어려움으로 소방차 생산량이 전년 동기와 2분기보다 줄었다. 영업이익 감소에는 판매량 감소와 판매관리비 증가, 소방차 제조 현대화 관련 비용을 포함한 제조간접비 증가가 작용했다.
방산·배송차량 사업을 하는 트랜스포트(Transport) 부문 매출은 5억 6200만 달러로 4.4% 감소했다. 전년 3분기에 미국 정부에 합동경량전술차량(JLTV) 관련 지식재산을 라이선스한 영향이 주된 원인이다. 부문 영업이익은 전년 3분기 2500만 달러의 라이선스 수익이 없어지면서 77.6% 줄어든 820만 달러에 그쳤다.
존 파이퍼(John Pfeifer) 사장 겸 최고경영자(CEO)는 "소방차 생산 체제 전환에서 비롯된 어려움이 실적에 반영됐다"며 "처리량 개선이 예상보다 오래 걸리고 있지만 생산에 영향을 준 주요 요인을 파악했고, 자재 흐름을 개선하고 생산 일정을 강화하는 조치를 취하고 있다"고 말했다. 그는 이 문제가 단기적인 것이라고 본다고 덧붙였다.
연간 전망 하향과 주주환원
오시코시는 2026년 희석 EPS 전망을 8.00~9.00달러로, 조정 EPS 전망을 8.50~9.50달러로 낮췄다. 직전 전망보다 1.50~2.50달러 낮은 수준이다. 연간 매출 전망은 약 110억 달러로 직전보다 2억 달러 내렸다. 회사는 소방차와 NGDV(차세대 배송차량) 생산 감소를 반영했으며 액세스 부문 판매량 증가가 이를 일부 상쇄한다고 설명했다.EPS 전망 하단에는 올해 NGDV 주문을 받지 못할 가능성도 반영됐으며, 이 경우 이익이 주당 최대 0.50달러 줄어들 수 있다고 회사는 밝혔다. 9월 말 수주잔고는 151억 4680만 달러로 전년 동기 136억 9000만 달러보다 많았다.
이사회는 보통주 1주당 0.57달러의 분기 현금 배당을 결의했다. 배당금은 11월 16일 기준 주주에게 11월 30일 지급된다. 회사는 3분기에 보통주 55만 6138주를 8240만 달러에 매입했다.
오시코시는 위스콘신주에 본사를 둔 특수 목적 차량·장비 기업으로, JLG, 피어스(Pierce), 맥닐러스(McNeilus), 오시코시 디펜스(Oshkosh Defense) 등의 브랜드로 150여 개국에 제품을 공급한다.
#오시코시 #OSK #실적발표 #특수차량 #배당
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com


