
라이더 스콧 평가서 제출…가스 590억 입방피트 등 평가
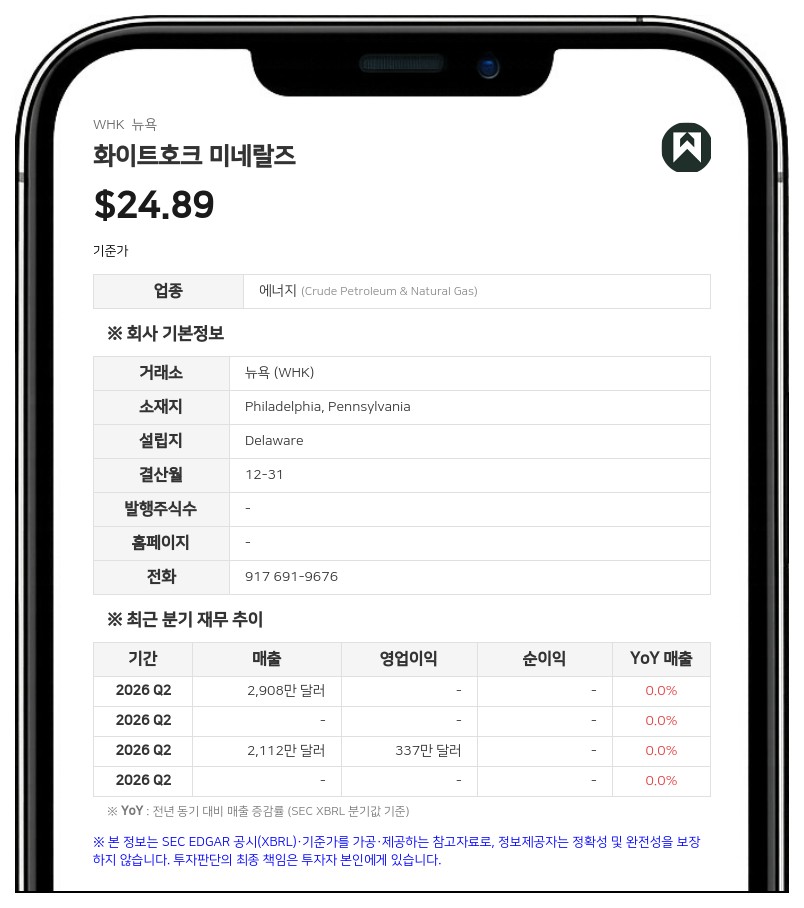
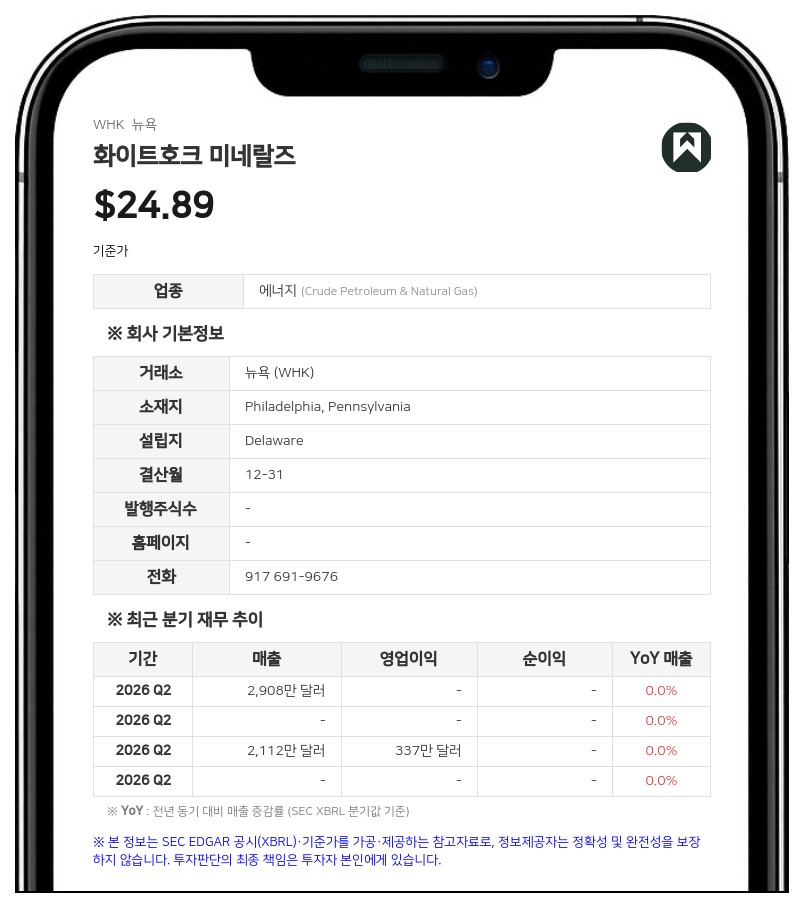
지난 1일(현지시간) 미국 증권거래위원회(SEC)에 제출된 증권신고서(S-1)에 따르면, 라이더 스콧은 쓰리 리버스 로열티 II(Three Rivers Royalty II, LLC)와 사이프러스 미네랄 파트너스(Cypress Mineral Partners, LLC)가 보유한 광물권에 대해 지난해 12월 31일 기준 평가를 진행했다. 지난 9월 25일 발표한 마셀러스·헤인즈빌 광물권 인수 완료에 이은 후속 공시다.
평가 결과 해당 자산의 총 증명개발생산(Proved Developed Producing) 순매장량은 천연가스 590억 2400만 입방피트(MMcf), 천연가스액(NGL)을 포함한 공장 제품 239만 5000배럴, 원유 및 콘덴세이트 5만 7000배럴로 집계됐다.
미래 순이익 현재가치 1억 647만 달러
이 매장량을 바탕으로 산출된 미래 총매출은 2억 1159만 3000달러이며, 별도의 운영 비용 공제 없이 미래 순이익(FNI)도 동일한 2억 1159만 3000달러로 평가됐다. 해당 자산이 로열티 지분으로만 구성되어 있어 직접적인 운영비나 펜실베이니아 임팩트 피(Impact Fee) 등의 차감이 발생하지 않기 때문이다.미국 SEC 기준에 따라 연 10%의 할인율을 적용해 월 복리로 계산한 미래 순이익의 현재가치(Discounted FNI)는 1억 646만 9000달러로 평가됐다. 할인율을 8%로 낮추면 현재가치는 1억 1800만 달러로 늘어나며, 12%일 때는 9718만 8000달러, 15%일 때는 8626만 6000달러로 각각 산출됐다.
전체 미래 총매출 중 천연가스가 차지하는 비중은 약 79%이며, 나머지 21%는 원유와 NGL 등 액체 탄화수소가 차지했다.
WTI 배럴당 65.34달러 기준 적용
이번 평가에 적용된 12개월 평균 기준 유가는 서부텍사스산원유(WTI) 쿠싱 기준 배럴당 65.34달러, 천연가스는 헨리허브 기준 백만BTU(MMBTU)당 3.387달러다. 지역별 여건과 운송비 등을 반영한 실제 실현 가격은 원유 배럴당 53.09달러, NGL 배럴당 17.76달러, 천연가스는 천입방피트(Mcf)당 2.86달러가 적용됐다.평가를 진행한 라이더 스콧은 1937년 설립된 독립 석유 엔지니어링 컨설팅사로, 이번 평가 대상 자산의 소유주인 샌 재신토 미네랄즈 II(San Jacinto Minerals II) 및 인수 주체인 화이트호크 측과 어떠한 재정적 이해관계도 없는 독립적 지위에서 평가를 수행했다고 밝혔다.
화이트호크 미네랄즈는 미국 내 주요 셰일 가스 및 원유 생산 지역의 광물권과 로열티 지분을 인수하고 관리하는 에너지 전문 기업이다.
주지숙 데이터투자 기자 pr@datatooza.com