






















고객예금 3.7% 늘어 중개예금 대체, 비보호예금 비중 36.8%로 상승…매도가능증권 미실현손실 7620만 달러
9개월 누적 순이자이익은 2억 7194만 6000달러로 전년 동기 대비 1280만 달러(4.9%) 늘었다. 세금 환산 기준 순이자마진(NIM, 비GAAP)은 3.99%로 전년 동기 3.87%보다 12bp 확대됐다. 회사는 이자부 부채 금리 하락과 전반적인 조달 구조 개선을 주된 요인으로 꼽았다.
반면 누적 신용손실충당금 전입액은 385만 달러로 전년 동기 172만 6000달러에서 220만 달러 늘었다. 회사는 순대손상각 증가와 개별 평가 대출에 대한 특정 충당금을 원인으로 들었고, 미사용 대출약정 관련 충당금 감소가 이를 일부 상쇄했다고 밝혔다. 누적 순대손상각액은 474만 4000달러로 전년 동기 354만 5000달러보다 많았다.
누적 비이자이익은 4316만 5000달러로 550만 달러 증가했다. 지난해 230만 달러였던 증권 매각 손실이 올해 20만 달러 순이익으로 바뀐 영향이 가장 컸고, 투자 서비스·신탁 수수료도 140만 달러 늘었다. 비이자비용은 1억 7301만 2000달러로 340만 달러 증가했으며, 급여·복리후생비가 정기 승급과 신규 인력 채용으로 180만 달러 늘었다. 9개월 실효세율은 20.2%로 전년 동기 20.1%와 비슷했다.
중개예금 전액 축소와 예금 구조 변화
9월 30일 기준 총예금은 80억 6389만 1000달러로 지난해 말 대비 1억 506만 달러(1.3%) 늘었다. 고객예금이 핵심 거래 관계 확대와 대부분 예금 상품의 고른 증가에 힘입어 2억 8550만 달러(3.7%) 증가했고, 회사는 이를 바탕으로 지난해 말 1억 8044만 달러였던 머니마켓 중개예금(brokered deposits)을 전액 줄였다. 무이자 요구불예금은 6330만 달러(2.9%) 늘어 총예금의 28%를 차지했다.예금자보호 한도를 넘는 비보호 예금은 30억 달러로 총예금의 36.8%를 차지해 지난해 말 27억 달러(33.7%)보다 비중이 높아졌다. 회사는 연방주택대출은행(FHLB)과 연방준비은행 담보대출 프로그램(BIC)을 통한 가용 차입 여력이 39억 8554만 달러로 비보호 예금 규모를 웃돈다고 밝혔다. 총차입금은 2억 1527만 달러로 지난해 말보다 5000만 달러 줄었다.
증권 평가손실과 자사주 매입
매도가능 채무증권 포트폴리오의 순미실현손실은 9월 30일 기준 7620만 달러로 지난해 말 3490만 달러에서 확대됐다. 회사는 금리 상승으로 순미실현손실이 4130만 달러 늘었지만 순매입이 이를 일부 상쇄해 증권 포트폴리오 규모는 10억 달러 수준을 유지했다고 설명했다.회사는 올해 9개월간 보통주 222만 1024주를 주당 평균 43.75달러, 총 9720만 달러(소비세·수수료 제외)에 매입했으며 3분기 중 매입은 없었다. 이사회는 지난 7월 22일 1억 달러 규모의 새 자사주 매입 프로그램을 승인했다. 새 프로그램은 7월 27일부터 기존 프로그램을 대체해 2027년 8월 31일까지 유효하며, 기존 프로그램의 잔여 한도 280만 달러는 종료됐다. 9월 30일 기준 잔여 매입 한도는 1억 달러다.
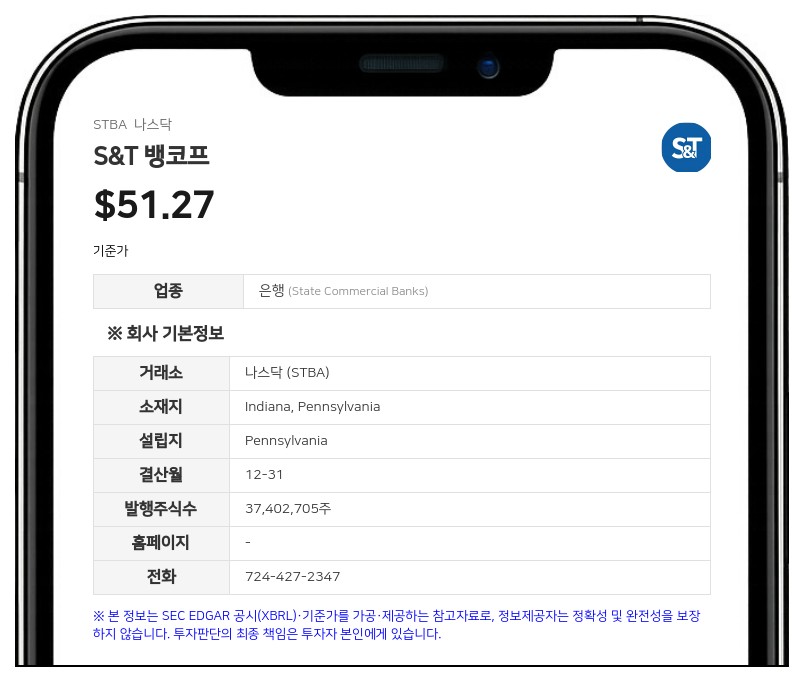
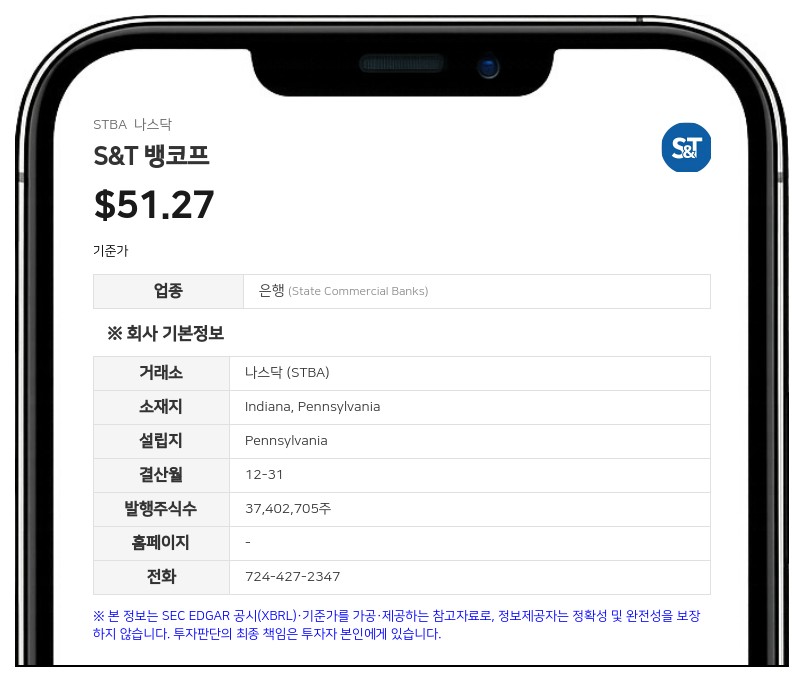
S&T 뱅코프는 펜실베이니아주 인디애나에 본사를 둔 은행 지주회사로, 주 자회사인 S&T 뱅크를 통해 펜실베이니아주와 오하이오주에서 금융 서비스를 제공하고 있다.
#STBA #S&T뱅코프 #10Q #지역은행
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
박노중 데이터투자 기자 netpark@datatooza.com



