
유류비 62% 급등 영향 속 분기 매출 17.4% 증가…4분기에도 20% 이상 매출 성장 전망
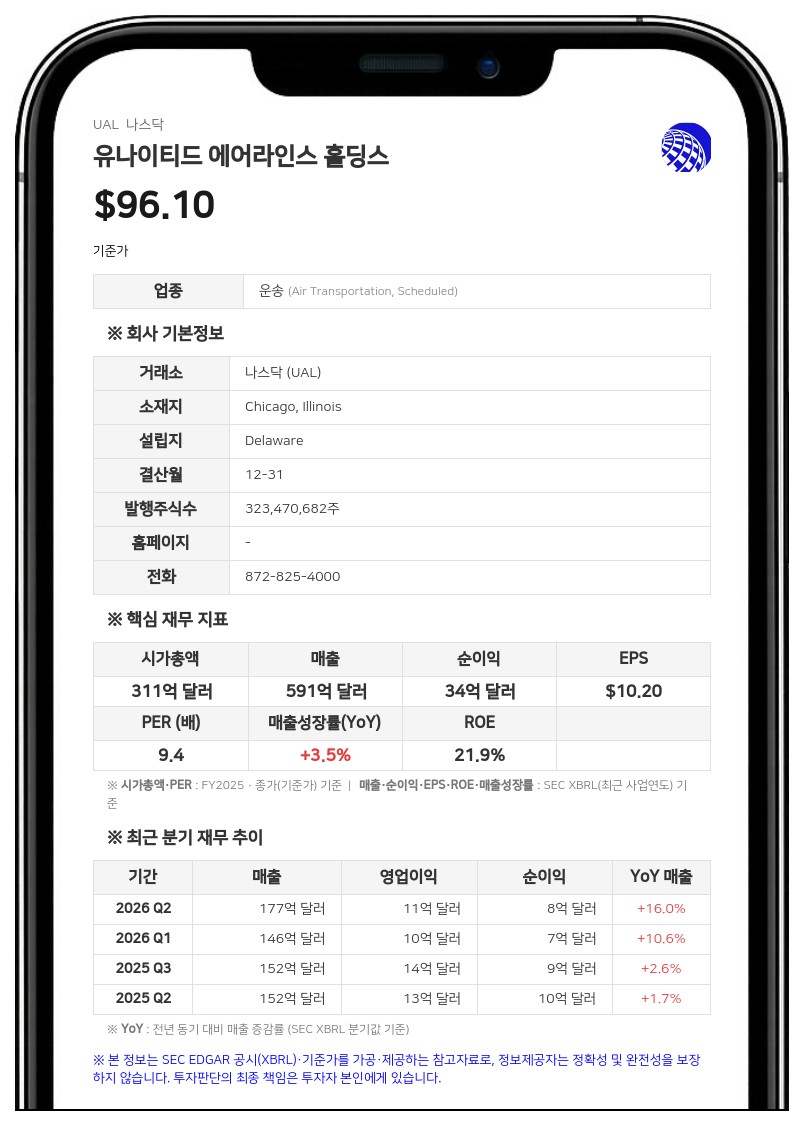
유나이티드 에어라인스는 2026년 3분기 총 영업매출이 전년 동기 대비 17.4% 증가한 178억 7500만 달러로 사상 최대를 기록했다고 20일(현지시간) 발표했다. 같은 기간 순이익은 10억 2900만 달러로 전년 동기(9억 4900만 달러) 대비 8.5% 늘었으며, 희석 주당순이익(EPS)은 3.14달러로 전년 동기(2.90달러)보다 높아졌다.
다만 특별항목 등을 제외한 조정 순이익(비GAAP)은 8억 3300만 달러로 전년 동기(9억 900만 달러) 대비 8.4% 줄었고, 조정 희석 EPS도 2.78달러에서 2.54달러로 낮아졌다. 3분기 GAAP 실적에는 항공기 세일즈앤리스백 거래 차익 2억 9400만 달러 등이 포함된 특별항목 이익 2억 1500만 달러가 반영됐다. 세전이익은 13억 1100만 달러, 세전이익률은 7.3%였다.
여객 매출은 162억 4100만 달러로 전년 동기 대비 17.6% 늘었고, 화물 매출은 5억 2900만 달러로 22.9% 증가했다. 회사에 따르면 프리미엄 매출이 17%, 베이직 이코노미 매출이 16%, 로열티 매출이 17% 각각 늘었고, 기업 계약 매출은 26% 증가했다. 총 유상 여객 수는 4952만 7000명으로 전년 동기 대비 2.4% 늘었으며, 회사는 이를 기록적인 수송 실적이라고 밝혔다.
연료비 61.6% 급증…운항 비용 부담 커져
영업비용은 164억 2900만 달러로 전년 동기 대비 18.8% 증가했다. 제트유 가격 변동성이 이어지면서 항공기 연료비가 48억 4300만 달러로 전년 동기(29억 9700만 달러) 대비 61.6% 급증했다. 연료 소비량은 12억 4300만 갤런으로 0.8% 늘어난 데 그쳤지만, 갤런당 평균 연료 가격이 2.43달러에서 3.90달러로 오른 것이 비용 부담으로 작용했다.영업이익은 14억 4600만 달러로 전년 동기 대비 3.6% 증가했다. 가용좌석마일당 비용(CASM)은 18.56센트로 17.3% 상승했고, 연료비·이익분배금·특별항목 등을 제외한 조정 가용좌석마일당 비용(CASM-ex)은 13.09센트로 7.8% 올랐다.
9월 말 기준 가용 유동성은 177억 달러, 금융리스 등을 포함한 총부채는 264억 달러였다. 회사는 10월 16일 회전신용한도를 확대해 가용 한도가 기존 30억 달러에서 50억 달러로 늘었다고 밝혔다.
스타링크 확대와 4분기 매출 전망
회사는 위성 인터넷 서비스 스타링크(Starlink) 와이파이를 고객 서비스의 차별화 요소로 내세우고 있다. 현재 640대 이상의 항공기에 스타링크가 설치됐으며, 지역 노선을 포함한 유나이티드 전체 항공편의 약 절반에서 이용할 수 있다. 회사는 이용 가능 비율이 2026년 말 61%, 이어 6월 1일까지 87%에 이르고 2027년 말에는 전 기단에서 이용할 수 있을 것으로 예상했다.유나이티드 에어라인스는 4분기 총 영업매출 증가율이 3분기보다 가속해 전년 대비 20% 이상 늘며 또 한 번 기록을 세울 것으로 예상했다.
유나이티드 에어라인스 홀딩스는 미국 시카고, 덴버, 휴스턴, 로스앤젤레스, 뉴욕/뉴어크, 샌프란시스코, 워싱턴 D.C. 등을 주요 허브로 두고 전 세계 노선을 운항하는 항공사다.
#유나이티드에어라인스 #UAL #항공주 #3분기실적 #스타링크
※ 본 콘텐츠는 AI가 분석한 내용을 기반으로 작성된 참고 자료로, 작성과 검수 과정에서 문맥상 오류가 포함될 수 있습니다. 투자 판단의 최종 책임은 투자자 본인에게 있으며, 본 자료를 투자 결정의 근거로 단독 활용하지 않도록 주의하시기 바랍니다.
주지숙 데이터투자 기자 pr@datatooza.com