순이자이익 3억 2178만 달러로 확대…4분기 순이익은 2466만 달러로 전분기比 감소
마크 스테판스키(Marc A. Stefanski) 회장 겸 최고경영자(CEO)는 "순이익 1억 달러를 넘어선 또 하나의 이정표가 된 해"라며 순이자마진이 1.88%로 개선되고 주택담보대출 신규 취급액이 2025년보다 39% 늘어난 점을 배경으로 들었다.
연간 순이자이익은 3억 2177만 8000달러로 전년 2억 9269만 4000달러 대비 9.9% 늘었다. 대출 이자수익이 7억 5960만 3000달러로 5312만 달러 증가한 점이 전체 이자수익 확대를 이끌었다. 연간 순이자마진(NIM)은 1.88%로 전년 1.76% 대비 0.12%포인트 개선됐다.
연간 신용손실충당금은 250만 달러 환입으로 전년 250만 달러 전입에서 돌아섰다. 반면 비이자비용은 2억 2542만 6000달러로 10.3% 늘었다. 인력 증가와 주식보상비용, 2025년 12월 직원 일회성 보너스 220만 달러 등으로 급여·복리후생비가 1130만 달러 늘었고, 연금(확정급여) 비용도 460만 달러 불리하게 변동했다.
4분기 순이익 2466만 달러로 전분기 대비 19% 감소
회계연도 4분기(7~9월) 순이익은 2465만 5000달러로 직전 분기(4~6월) 3054만 달러 대비 19.0% 감소했다. 순이자이익은 늘었지만 신용손실충당금이 환입에서 전입으로 돌아서고, 비이자이익은 줄었으며 비이자비용은 늘어난 영향이다.4분기 순이자이익은 8691만 4000달러로 직전 분기 8137만 8000달러 대비 6.8% 증가했다. 순이자마진은 1.99%로 직전 분기 1.90% 대비 0.09%포인트 올랐다. 반면 직전 분기 350만 달러 환입이었던 신용손실충당금은 이번 분기 200만 달러 전입으로 바뀌었다.
4분기 비이자비용은 5970만 1000달러로 직전 분기보다 10.4% 늘었다. 7월 새 코어뱅킹 시스템이 가동되면서 관련 인건비를 더 이상 자본화하지 않게 돼 급여·복리후생비가 320만 달러 증가했고, 연금 해지 비용 등으로 기타 영업비용도 240만 달러 늘었다.
총자산 181억 9139만 달러…대출 자산 성장 지속
2026년 9월 30일 기준 총자산은 181억 9138만 5000달러로 2025년 9월 30일 기준 174억 5631만 6000달러 대비 4.2% 증가했다. 투자목적 대출 잔액(충당금 및 이연 대출비용 반영 후)은 164억 1786만 9000달러로 1년 전 156억 6331만 2000달러에서 4.8% 늘었다.총예금은 101억 7920만 1000달러로 1년 전 104억 4696만 8000달러 대비 2.6% 감소했다. 정기예금(CD)이 8억 6880만 달러 줄어든 반면 저축예금은 6억 4630만 달러 늘었다. 차입금은 57억 3724만 7000달러로 1년 전 48억 7021만 9000달러 대비 17.8% 증가했다.
9월 30일 기준 총 연체 대출은 6070만 달러(전체 대출의 0.37%)로 1년 전 3470만 달러(0.22%)에서 늘었고, 무수익(non-accrual) 대출은 4980만 달러(0.30%)였다. 기본자본(Tier 1) 레버리지 비율은 10.53%다.
회사는 2026 회계연도 4분기에 주당 0.3175달러의 분기 배당을 선언·지급했고, 1~3분기에는 각 주당 0.2825달러를 선언·지급했다.
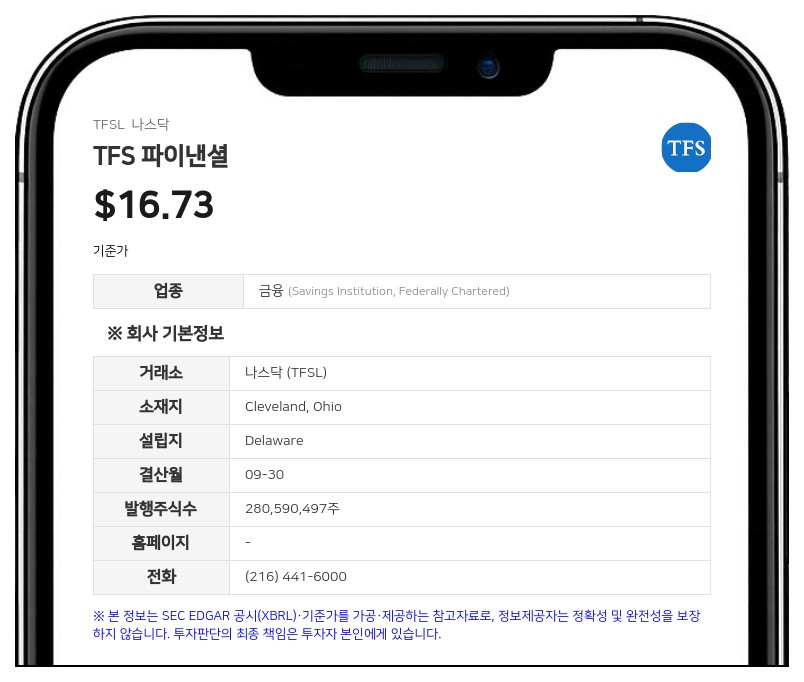
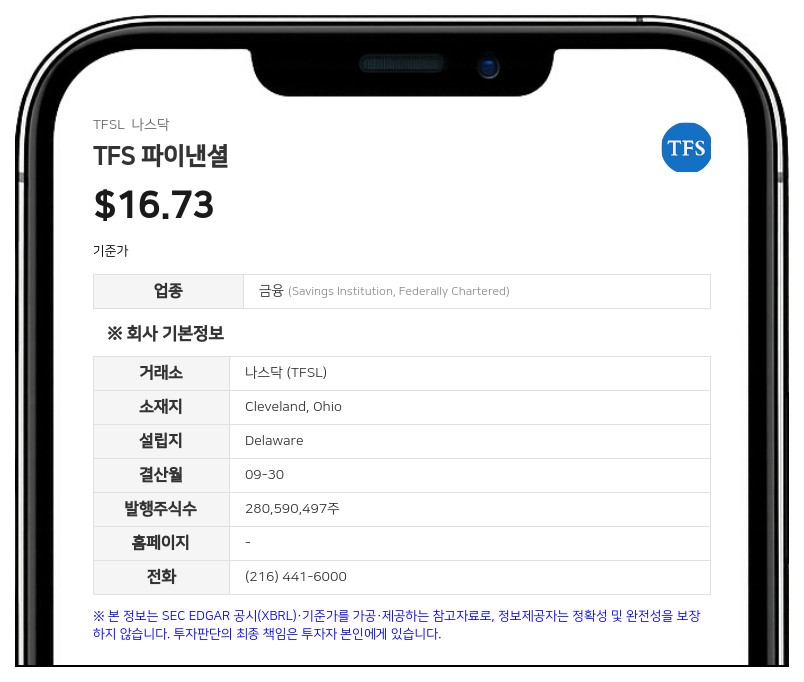
TFS 파이낸셜은 미국 오하이오주 클리블랜드에 본사를 둔 저축은행 지주회사로 주택담보대출 및 수신 상품을 주로 제공한다.
주지숙 데이터투자 기자 pr@datatooza.com